
SCPI ou assurance-vie : les critères pour bien comparer
Avant de comparer leurs performances, il faut comprendre une différence essentielle : une SCPI est un investissement immobilier, tandis que l’assurance-vie est une enveloppe d’épargne. Un contrat peut contenir un fonds en euros, des unités de compte et, selon les offres, des supports immobiliers.
Autrement dit, le choix ne se résume pas à opposer deux rendements. Il faut comparer ce que chaque solution permet de faire avec son épargne : rechercher des distributions immobilières potentielles, conserver de la disponibilité, diversifier son patrimoine, préparer un projet ou organiser sa transmission.
À retenir :
- la SCPI permet d’investir indirectement dans un patrimoine immobilier géré par des professionnels
- l’assurance-vie permet de répartir son épargne entre différents supports au sein d’un même contrat
- Le niveau de risque dépend des actifs détenus : toutes les unités de compte ne présentent pas le même profil
- il est possible de détenir les deux solutions et, dans certains contrats, d’investir en SCPI via une assurance-vie
Pour approfondir le fonctionnement de la pierre-papier, consultez notre guide complet pour investir en SCPI.
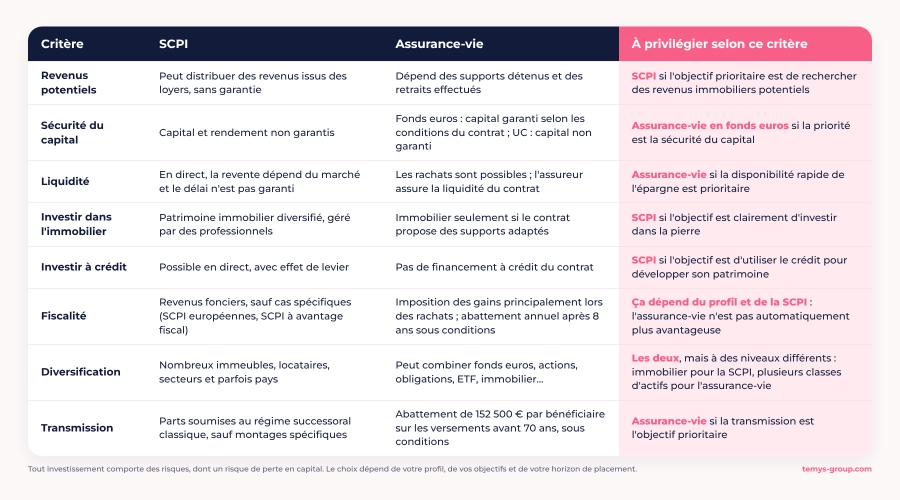
En pratique, la SCPI peut être plus adaptée à un objectif de revenus immobiliers, d’exposition à la pierre ou d’investissement à crédit, tandis que l’assurance-vie offre davantage de souplesse pour sécuriser une partie de l’épargne, organiser des retraits ou préparer la transmission. Sur la fiscalité, il n’existe pas de gagnant systématique : certaines SCPI européennes ou fiscales peuvent présenter des avantages spécifiques, alors que l’assurance- vie bénéficie de son propre cadre fiscal selon la durée de détention et les rachats effectués.
Rendement, risque, liquidité et fiscalité
Le rendement affiché ne suffit pas pour départager les deux solutions. Il faut regarder ce qui génère la performance, le niveau de risque pris et la disponibilité réelle de l’épargne.
En 2025, le taux de distribution moyen des SCPI s’est établi à 4,91 %, selon l’ASPIM. Mais leur performance globale moyenne, qui tient également compte de l’évolution du prix des parts, a atteint +1,46 %. Les écarts entre stratégies sont importants : certaines SCPI diversifiées ont dépassé 6 % de performance globale quand d’autres catégories ont terminé l’année en territoire négatif selon l'ASPIM.
Du côté de l’assurance-vie, il faut distinguer les supports. Le rendement moyen des fonds en euros individuels s’est établi à 2,63 % en 2025, net de frais de gestion et avant prélèvements sociaux. Les unités de compte peuvent viser davantage de performance, mais leur capital n’est pas garanti, selon l'ACPR.
Comparer uniquement 4,91 % à 2,63 % serait donc trompeur : ces chiffres ne mesurent pas exactement la même chose et ne correspondent pas au même niveau de risque.
À examiner avant de choisir :
- le rendement potentiel : revenus immobiliers d’un côté, performance des supports choisis de l’autre
- le risque de perte en capital : présent pour les parts de SCPI comme pour les unités de compte
- la liquidité : la revente des parts dépend du marché, tandis qu’un rachat sur un contrat est généralement plus simple selon ses modalités
- les frais : frais de souscription et de gestion des SCPI, mais aussi frais propres au contrat d’assurance vie et aux unités de compte
- la durée recommandée : l’immobilier collectif s’envisage généralement sur le long terme
La fiscalité mérite également d’être comparée au cas par cas. En détention directe, le traitement dépend notamment de la localisation des immeubles : pour des rentes immobilières provenant de l’étranger, les conventions fiscales déterminent les modalités d’imposition et les mécanismes destinés à éviter la double imposition. Certaines solutions immobilières disposent également de dispositifs fiscaux spécifiques.
Dans une assurance vie, les gains sont principalement imposés lors des rachats. Après huit ans, un abattement annuel de 4 600 € sur les gains, porté à 9 200 € pour un couple marié ou pacsé soumis à une imposition commune, peut s’appliquer.
À retenir : la fiscalité ne permet donc pas de désigner automatiquement un gagnant. Le résultat dépend du type de support immobilier, de sa localisation, de la durée du contrat, des montants investis et de la situation fiscale de l’épargnant.
Quel choix selon votre profil et votre horizon ?
Le bon arbitrage dépend surtout de ce que vous attendez de votre épargne. Revenus complémentaires, disponibilité du capital, diversification, transmission ou exposition à l’immobilier ne conduisent pas aux mêmes solutions.
- Vous recherchez des revenus immobiliers potentiels : la SCPI en direct peut être adaptée, à condition d’accepter un horizon long, un capital non garanti et une liquidité dépendante du marché.
- Vous souhaitez sécuriser une partie de votre épargne : l’assurance-vie permet d’intégrer un fonds en euros, dont le capital bénéficie d’une garantie selon les conditions du contrat.
- Vous recherchez davantage de diversification : l’assurance-vie peut combiner fonds euros, obligations, actions, ETF ou supports immobiliers. Une SCPI diversifie quant à elle l’investissement entre plusieurs immeubles, locataires, secteurs et parfois plusieurs pays.
- Vous souhaitez investir à crédit : la détention de parts de SCPI en direct peut permettre de recourir à l’emprunt, contrairement à un contrat d’assurance-vie.
- Vous préparez votre transmission : l’assurance-vie bénéficie d’un cadre successoral spécifique qui peut constituer un atout selon l’âge au moment des versements et la situation des bénéficiaires.
- Vous voulez associer immobilier et assurance-vie : certains contrats permettent d’investir dans des SCPI. Le choix est alors limité aux supports référencés par l’assureur et les conditions de frais, de distribution des rentes et de sortie doivent être vérifiées.
L’horizon d’investissement reste déterminant. Une somme susceptible d’être utilisée dans deux ou trois ans ne doit pas être investie de la même manière qu’un capital destiné à la retraite ou à un projet prévu dans dix ans. Pour approfondir ce point, consultez notre article Quel placement choisir à court, moyen ou long terme ?
Il n’est d’ailleurs pas obligatoire de choisir exclusivement l’une ou l’autre. SCPI et assurance-vie peuvent être complémentaires : l’une peut apporter une exposition immobilière et des revenus potentiels, tandis que l’autre peut servir à diversifier les supports, conserver davantage de souplesse ou préparer la transmission.
Chez Temys, le choix ne se fait donc pas à partir d’un rendement affiché, mais en fonction du profil, des objectifs, du capital disponible, de l’horizon et du niveau de risque accepté.
En résumé
SCPI et assurance-vie ne répondent donc pas exactement aux mêmes besoins. La première permet d’accéder à un patrimoine immobilier collectif et peut répondre à une recherche de compléments de ressources ou de diversification immobilière. La seconde constitue une enveloppe plus large, dont le niveau de sécurité, de rendement et de risque dépend des supports choisis.
Avant de décider, il faut donc regarder plusieurs critères ensemble :
- l’objectif recherché : ressources financières, valorisation, transmission ou disponibilité
- l’horizon d’investissement
- le niveau de risque accepté
- la fiscalité applicable à votre situation
- les frais
- le besoin de liquidité
- la place déjà occupée par l’immobilier et les actifs financiers dans votre allocation globale
Il n’existe pas de solution systématiquement meilleure : la plus pertinente est celle qui s’intègre correctement dans votre stratégie patrimoniale globale. Dans certains cas, associer plusieurs solutions peut même être plus cohérent que d’en choisir une seule.
Si la transmission fait partie de vos objectifs, consultez également notre article Assurance-vie et succession : fiscalité, droits et bénéficiaires.
Besoin de comparer les solutions selon votre situation ? Les conseillers Temys peuvent vous aider à faire le point sur votre épargne, vos projets et votre horizon d’investissement. L’accompagnement est gratuit et sans engagement.
FAQ : vos questions sur ces deux solutions d’épargne
SCPI ou assurance-vie : que choisir pour votre épargne ?
Le choix dépend principalement de votre objectif. Une SCPI permet d’investir dans l’immobilier collectif et peut distribuer des revenus potentiels issus des loyers. Une assurance-vie permet de répartir son épargne entre plusieurs supports, dont certains peuvent sécuriser une partie du capital tandis que d’autres recherchent davantage de performance. Horizon, risque, liquidité, fiscalité et transmission doivent donc être comparés avant de décider. Les deux solutions peuvent également être complémentaires.
Est-il préférable de souscrire une assurance vie ou une SCPI ?
Aucune des deux solutions n’est préférable dans toutes les situations. Une SCPI peut être adaptée à un investisseur recherchant une exposition immobilière, des revenus potentiels ou la possibilité d’investir à crédit. L’assurance-vie peut davantage correspondre à un besoin de diversification entre plusieurs classes d’actifs, de disponibilité de l’épargne ou de préparation de la transmission. La décision dépend donc du profil de l’épargnant et de la place de chaque support dans son patrimoine.
Est-il encore judicieux d’investir dans les SCPI ?
Les SCPI peuvent toujours avoir leur place dans une stratégie patrimoniale, mais elles doivent être sélectionnées avec attention. Toutes ne présentent ni les mêmes immeubles, ni les mêmes locataires, ni le même niveau d’endettement, de distribution ou de liquidité. Il faut également regarder l’évolution du prix des parts et pas uniquement le taux de distribution. Une SCPI doit donc être analysée comme un investissement immobilier de long terme, avec un risque de perte en capital.
Quel est l’investissement le plus rentable actuellement ?
Il n’existe pas d’investissement systématiquement plus rentable qu’un autre. Un rendement potentiel élevé s’accompagne généralement d’un niveau de risque plus important. Comparer une SCPI, un fonds en euros, une action ou une unité de compte uniquement à partir de leur rendement affiché serait donc trompeur. La performance doit toujours être rapprochée du risque pris, des frais, de la durée d’investissement et de la disponibilité du capital.
Quels sont les inconvénients des SCPI ?
Les principaux points de vigilance sont le risque de perte en capital, l’absence de garantie sur les sommes versées, les frais et une liquidité qui dépend des conditions du marché. Le prix des parts peut évoluer à la hausse comme à la baisse. Certaines sociétés investissent également sur des secteurs ou des zones géographiques très différents : les performances et les risques peuvent donc varier sensiblement d’une SCPI à l’autre.
Peut-on investir en SCPI dans une assurance-vie ?
Oui, certains contrats d’assurance-vie proposent des SCPI parmi leurs unités de compte. Cette solution permet d’accéder à l’immobilier dans le cadre fiscal de l’assurance-vie, mais toutes les SCPI du marché ne sont généralement pas disponibles. Il faut aussi vérifier les frais du contrat, les modalités de distribution des revenus, la part maximale pouvant être investie et les conditions de sortie prévues par l’assureur.
À propos de Temys
Temys est une plateforme française d’épargne et d’investissement en ligne, basée à Montpellier. Temys accompagne ses clients via sa société de conseil, Temys Finance, CIF enregistré à l’ORIAS (n° 25002780). L’accompagnement par un conseiller est gratuit et sans engagement. Tout investissement comporte un risque de perte en capital.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités
Épargnants
19/10/2026