
Placement immobilier : fonctionnement, avantages et inconvénients
Un produit immobilier en direct consiste à acheter un bien — appartement, maison ou local — pour le louer, le conserver dans son patrimoine ou le revendre à terme. Contrairement à un produit financier, l’investissement porte ici sur un actif physique, avec des contraintes propres : financement, entretien, gestion locative et délai de revente.
Le projet doit donc être évalué dans son ensemble : prix d’achat, frais d’acquisition, travaux éventuels, charges, fiscalité, revenus locatifs espérés et évolution possible de la valeur du bien. Pour approfondir les différentes façons d’investir dans la pierre, voir notre article « L’épargne immobilière ».
Quels sont les avantages du placement immobilier ?
L’immobilier permet de détenir un bien tangible et de se constituer progressivement un patrimoine. Lorsqu’il est loué, il peut générer des revenus locatifs, dont le montant dépend notamment de l’emplacement, du type de bien, du niveau des loyers et des charges.
Le recours au crédit constitue également une particularité de l’investissement immobilier : il permet de financer une partie de l’acquisition sans mobiliser immédiatement la totalité du capital nécessaire.
Enfin, le propriétaire garde la maîtrise de nombreuses décisions : choix du bien, travaux, mode de location ou moment de la revente. La valeur du logement peut évoluer dans le temps, à la hausse comme à la baisse.
Quels sont les inconvénients du placement immobilier ?
L’achat d’un bien demande généralement un capital de départ conséquent et génère différents frais : frais d’acquisition, travaux éventuels, charges, taxe foncière, assurance ou frais de gestion.
La gestion peut également être chronophage : recherche du bien et du locataire, entretien, travaux, démarches administratives ou gestion des éventuels impayés et périodes de vacance.
Enfin, l’immobilier en direct est peu liquide. Revendre une maison ou un appartement nécessite de trouver un acquéreur et de suivre les différentes étapes de la vente. L’argent investi n’est donc pas disponible immédiatement.
Placement financier : fonctionnement, avantages et inconvénients
Un investissement financier consiste à investir son épargne sur un ou plusieurs supports : fonds en euros, obligations, fonds d’investissement, ETF, actions ou autres supports accessibles notamment via une assurance-vie, un PEA ou un compte-titres.
Toutes les solutions financières ne présentent pas le même profil. Volatilité, rendement potentiel, liquidité, frais et durée recommandée peuvent varier fortement d’un support à l’autre. Il est donc important de ne pas raisonner sur les investissements financiers comme s’il s’agissait d’une seule catégorie homogène.
Quels sont les avantages du placement financier ?
Les supports financiers offrent d’abord une grande souplesse. Selon le support choisi, il est possible de commencer avec un montant limité, d’investir progressivement et d’ajuster son allocation dans le temps.
Leurs principaux atouts sont notamment :
- un ticket d’entrée souvent plus accessible qu’un achat immobilier en direct
- la possibilité d’investir progressivement, par exemple grâce à des versements réguliers
- une diversification plus facile, entre plusieurs secteurs, entreprises, zones géographiques ou classes d’actifs
- une liquidité parfois élevée, selon le support et l’enveloppe utilisés
- une gestion modulable
Cette diversité permet d’adapter plus finement son investissement à son profil. Un épargnant prudent ne choisira pas les mêmes supports qu’un investisseur acceptant davantage de fluctuations en contrepartie d’un potentiel de rendement plus élevé.
Quels sont les inconvénients du placement financier ?
Le principal point de vigilance est que le risque varie fortement selon le support choisi. Un fonds en euros, une obligation, un ETF diversifié ou une action individuelle ne présentent ni le même niveau de volatilité, ni la même possibilité de perte en capital.
Il faut également tenir compte de plusieurs éléments :
- les fluctuations des marchés, parfois importantes sur les supports les plus dynamiques
- les frais, qui peuvent réduire la performance obtenue
- la fiscalité, différente selon l’enveloppe et la nature du support
- la complexité de certains supports, qui nécessite de bien comprendre leur fonctionnement avant d’investir
- l’horizon de placement recommandé, qui peut être long pour certains supports exposés aux marchés
Les produits financiers peuvent donc offrir davantage de flexibilité et d’accessibilité que l’immobilier en direct, mais cette souplesse ne signifie pas absence de risque. Chaque support doit être évalué séparément selon son rendement potentiel, son niveau de volatilité, sa liquidité et sa durée d’investissement.
Investissement immobilier ou placement financier : quels critères comparer ?
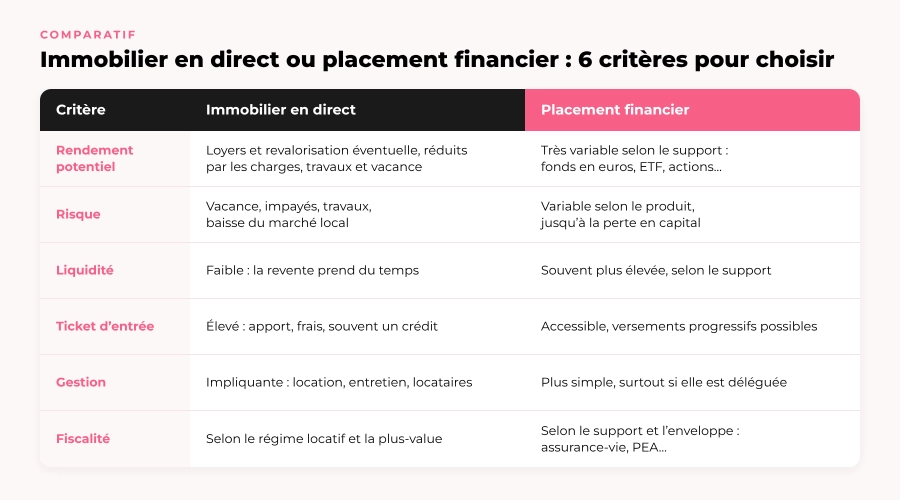
En résumé : l’immobilier en direct demande un budget élevé, souvent un crédit, une gestion impliquante et offre une faible liquidité, avec des revenus locatifs réduits par les charges, les travaux et la vacance. Le placement financier est généralement plus accessible, plus liquide et plus simple à gérer, mais son rendement et son risque varient fortement selon le support, jusqu’à la perte en capital. La fiscalité dépend du régime locatif d’un côté, du support et de l’enveloppe (assurance-vie, PEA…) de l’autre. Aucune des deux solutions n’est meilleure dans l’absolu : le bon choix dépend de votre budget, de votre horizon de placement, du temps que vous souhaitez y consacrer et du niveau de risque que vous acceptez. Les SCPI, par exemple, permettent d’investir dans l’immobilier sans gérer de bien ni de locataire. Un conseiller Temys peut vous aider, gratuitement et sans engagement, à trouver la combinaison adaptée à votre situation.
Pour ceux qui souhaitent investir dans l’immobilier sans acheter ni gérer directement un bien, la SCPI peut constituer une alternative : découvrez notre guide complet sur l’investissement en SCPI.
Rendement potentiel, risque et liquidité
Comparer un bien immobilier et un investissement financier uniquement par le rendement serait réducteur. Un appartement mis en location peut générer des revenus, mais il expose aussi à des charges, à des travaux et à une liquidité limitée. À l’inverse, les supports financiers recouvrent des réalités très différentes : un support prudent ne présente ni le même niveau de volatilité ni les mêmes perspectives de performance qu’un support plus dynamique. Il n’existe donc pas de hiérarchie absolue entre les deux : tout dépend du niveau de volatilité accepté, de la durée envisagée et du besoin de disposer rapidement de son argent.
Ticket d’entrée, gestion et fiscalité
L’investissement immobilier en direct suppose généralement un engagement financier plus important et une implication concrète dans la gestion du bien. Les investissements financiers sont souvent plus accessibles et peuvent être alimentés progressivement, avec un suivi parfois plus simple selon la solution retenue. La fiscalité doit également être analysée avec attention : elle ne fonctionne pas de la même manière selon qu’il s’agit de revenus locatifs, d’une assurance-vie, d’un PEA ou d’un compte-titres. Là encore, la décision ne repose pas sur un critère unique, mais sur l’ensemble de votre situation patrimoniale et de vos ambitions.
Comment choisir selon vos objectifs et votre profil d’investisseur ?
Le choix entre immobilier en direct et placements financiers dépend surtout de ce que vous attendez de votre argent : générer des revenus, préparer un projet, développer votre patrimoine ou conserver une épargne disponible. Le bon placement est donc celui qui correspond à votre horizon, à votre tolérance au risque et à votre besoin de liquidité.
L’Autorité des marchés financiers rappelle d’ailleurs qu’un placement doit être choisi en fonction de son objectif, de son horizon d’investissement et du niveau de risque que l’on est prêt à accepter.
Définir son horizon et ses objectifs patrimoniaux
Un projet à quelques années ne se finance pas de la même manière qu’un objectif de retraite ou de transmission. L’immobilier en direct s’inscrit généralement dans une logique de long terme, notamment en raison du coût d’acquisition et du délai nécessaire pour revendre un bien.
Les investissements financiers offrent davantage de choix : certains répondent à des horizons courts ou intermédiaires, tandis que d’autres sont conçus pour investir sur plusieurs années. L’horizon de placement doit donc être défini avant de comparer les rendements.
Pour aller plus loin, découvrez quel placement choisir à court, moyen ou long terme.
Évaluer sa tolérance au risque et son besoin de liquidité
Le niveau de volatilité ne dépend pas seulement de la catégorie de produit. Un appartement locatif, un fonds en euros, une obligation ou une action présentent des risques très différents.
La disponibilité de l’argent compte également. Si vous pensez avoir besoin de votre capital rapidement, l’achat immobilier en direct peut être moins adapté en raison du temps nécessaire à la revente. À l’inverse, certaines solutions financières permettent de récupérer plus facilement tout ou partie de l’épargne, selon leurs conditions.
Faut-il combiner immobilier et placements financiers ?
Il n’est pas nécessaire de choisir exclusivement l’un ou l’autre. Immobilier et solutions financières peuvent répondre à des objectifs complémentaires et permettre de ne pas concentrer l’ensemble de son patrimoine sur une seule classe d’actifs.
La répartition dépendra notamment du capital disponible, de l’âge, des projets, des revenus, de la capacité à supporter une baisse de valeur et du niveau de gestion souhaité. Une diversification pertinente ne consiste pas à multiplier les produits, mais à associer des solutions qui répondent à des besoins différents.
À retenir avant de choisir
Avant d’investir, quelques questions permettent de mieux orienter la décision :
De quel capital disposez-vous ? L’immobilier en direct nécessite généralement un budget plus important, alors que certains investissements financiers sont accessibles avec des montants plus faibles.
Quand aurez-vous besoin de cet argent ? Un projet à court terme ne se finance pas avec les mêmes solutions qu’un projet prévu dans dix ou vingt ans.
Quel niveau de volatilité acceptez-vous ? Celui-ci varie fortement d’un support à l’autre, y compris au sein des investissements financiers.
Souhaitez-vous gérer vous-même votre investissement ? Un bien locatif demande davantage d’implication qu’une solution dont la gestion est déléguée.
Cherchez-vous des revenus, de la valorisation ou de la disponibilité ? Ces objectifs peuvent conduire à des décisions différentes.
L’essentiel est donc d’arbitrer entre rendement potentiel, risque, liquidité, gestion et fiscalité, plutôt que de rechercher un produit présenté comme meilleur dans l’absolu.
Conclusion : quel choix selon votre profil ?
Il n’existe pas de réponse unique entre immobilier en direct et investissements financiers. Le choix dépend des fonds disponibles, de l’horizon, du besoin de liquidité, du niveau de volatilité accepté et du temps que l’on souhaite consacrer à la gestion.
L’immobilier en direct peut convenir à ceux qui souhaitent détenir un actif tangible et s’engager sur le long terme. Les investissements financiers offrent davantage de souplesse et une grande variété de niveaux de risque. Entre les deux, l’immobilier indirect, notamment via les SCPI, permet aussi d’investir dans la pierre sans acheter ni gérer soi-même un logement.
L’essentiel reste donc de construire une allocation cohérente avec ses projets plutôt que de rechercher un placement supposé « meilleur » dans l’absolu.
FAQ - placement immobilier ou placement financier
Quelle est la différence principale entre un placement immobilier et un placement financier ?
Un investissement immobilier en direct repose sur l’achat d’un bien physique, comme un appartement ou une maison. Un investissements financier consiste à investir sur des supports tels que l’assurance-vie, les obligations, les fonds, les ETF ou les actions. Budget nécessaire, liquidité, gestion, volatilité et fiscalité diffèrent fortement selon les solutions.
Quel placement est le plus avantageux ?
Aucun placement n’est systématiquement plus avantageux qu’un autre. Tout dépend du but recherché : revenus, disponibilité de l’épargne, constitution d’un patrimoine, diversification ou préparation d’un projet à long terme. La comparaison doit porter sur plusieurs critères et non uniquement sur le rendement potentiel.
Quels sont les risques des placements financiers et immobiliers ?
L’immobilier en direct peut être exposé à une baisse de valeur, à la vacance locative, aux impayés ou à des travaux imprévus. Pour les solutions financières, le niveau de risque varie fortement selon le support choisi : un fonds en euros, une obligation et une action ne présentent pas la même volatilité de perte en capital.
Est-il pertinent de détenir les deux types de placements ?
Oui, ils peuvent être complémentaires. Associer immobilier et investissements financiers peut permettre de diversifier son patrimoine et de répartir les risques entre plusieurs types d’actifs. La répartition dépend néanmoins du profil, des projets et du capital disponible.
Comment choisir un placement en période d’incertitude économique ?
Il est préférable de revenir aux fondamentaux : horizon d’investissement, diversification, liquidité nécessaire et capacité à supporter une baisse temporaire de valeur. Une période d’incertitude ne justifie pas à elle seule de privilégier l’immobilier ou les investissements financiers : la décision doit rester cohérent avec la stratégie patrimoniale globale.
À propos de Temys Temys est une plateforme française d’épargne et d’investissement en ligne, basée à Montpellier. Temys accompagne ses clients via sa société de conseil, Temys Finance, CIF enregistré à l’ORIAS (n° 25002780). L’accompagnement par un conseiller est gratuit et sans engagement. Tout investissement comporte un risque de perte en capital.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités
Épargnants
19/10/2026Réduire ses impôts avant le 31 décembre : quels placements choisir ?
lire l’article
Épargnants
12/10/2026