Dans quoi investir son argent en 2026 ?
Comparatif des principaux placements en 2026
Les produits disponibles se distinguent principalement par leur potentiel de rendement, leur niveau de volatilité, leur durée de détention et la facilité avec laquelle le capital peut être récupéré. Un livret réglementé répond ainsi à un besoin très différent d'une SCPI, d'un ETF ou d'un investissement non coté.
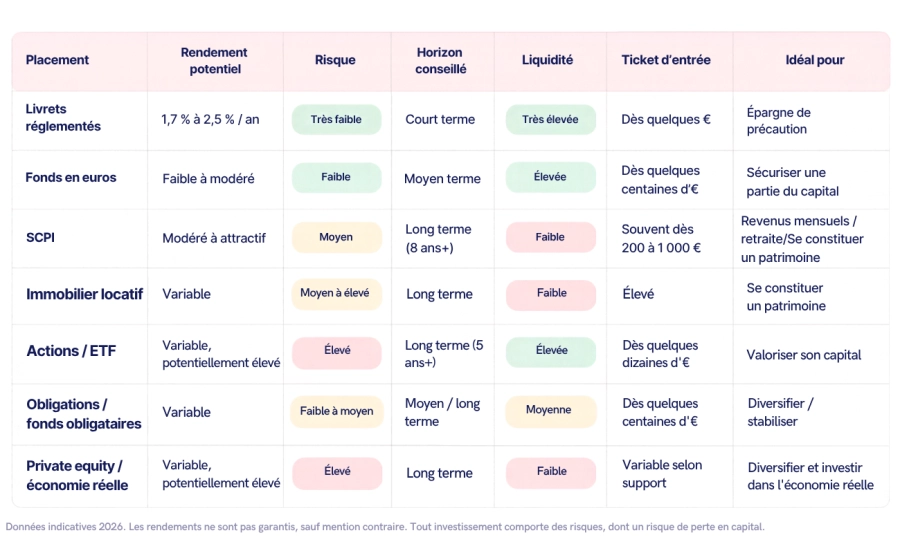
Ce comparatif permet surtout de faire apparaître une règle essentielle : performance, volatilité et liquidité doivent être analysées ensemble. Un placement offrant davantage de potentiel implique généralement soit une prise de risque supérieure, soit une durée d'investissement plus longue, soit une disponibilité plus faible.
📌 À retenir
Un placement adapté combine quatre éléments : une attente clairement définie, un horizon suffisamment long, un niveau de volatilité acceptable et une disponibilité du capital compatible avec les besoins de l'épargnant.
Comment choisir où placer son argent ?
Avant de comparer les produits, il faut déterminer ce que l’on attend de son épargne. Générer des revenus, préparer sa retraite, financer un projet dans cinq ans ou valoriser un capital à long terme ne conduisent pas aux mêmes choix.
L’Autorité des marchés financiers rappelle d’ailleurs que l’organisation d’une épargne doit tenir compte de la situation financière, des besoins, de la durée et du niveau de volatilité accepté.
Définir son objectif
Un support n’est pertinent que s’il répond à un besoin précis.
Il peut s’agir de :
- constituer ou préserver une épargne disponible
- financer un projet à moyen terme
- obtenir des revenus complémentaires
- préparer sa retraite
- développer son patrimoine sur le long terme
- diversifier des placements déjà détenus
- transmettre un patrimoine
L’objectif permet surtout de déterminer quand les fonds devront être récupérés.
Avant même de chercher la performance, il faut donc répondre à une question simple : à quoi cet argent doit-il servir et à quelle échéance ?
Choisir selon son horizon de placement
L’horizon de placement correspond au temps pendant lequel vous pouvez laisser votre argent investi avant d’en avoir besoin. Plus cette durée est longue, plus le choix de placements peut s’élargir.
À titre de repère, le Comité consultatif du secteur financier (CCSF) distingue généralement :
- le court terme, en dessous de 1 à 2 ans
- le moyen terme, entre 2 et 5 ans
- le long terme, au-delà
Cette durée doit surtout être cohérente avec votre projet. Pour une dépense prévue prochainement, la priorité reste la disponibilité de la somme investie. À l’inverse, avec un horizon de 8 à 10 ans ou davantage, il devient possible d’envisager une gamme plus large de placements, y compris des actifs plus fluctuants, à condition de disposer parallèlement d’une épargne de précaution. C’est notamment le repère retenu par La finance pour tous pour ouvrir davantage les possibilités d’investissement. La finance pour tous
Le temps ne supprime pas la volatilité, mais il peut permettre de mieux absorber les variations de marché et d’éviter d’avoir à vendre un placement au mauvais moment.
Comparer rendement, risque, liquidité, frais et fiscalité
Comparer deux placements uniquement sur leur taux de rendement peut conduire à de mauvaises décisions. Pour apprécier leur intérêt réel, plusieurs critères doivent être examinés simultanément.
Le rendement mesure ce que le placement peut rapporter, mais il faut distinguer rendement garanti, rendement cible et performance effectivement réalisée.
Le risque correspond notamment à la possibilité de perdre une partie ou la totalité de la somme investie. Plus un rendement potentiel est élevé, plus il faut généralement accepter une contrepartie en matière de volatilité.
La liquidité indique la facilité avec laquelle un placement peut être revendu ou transformé en argent disponible. Une action cotée peut généralement être cédée rapidement ; vendre un bien immobilier ou certaines parts de SCPI peut demander davantage de temps.
Les frais peuvent sensiblement réduire la performance nette : frais d’entrée, de gestion, de transaction, d’arbitrage ou de sortie doivent donc être intégrés à la comparaison.
Enfin, la fiscalité influence le rendement réellement conservé par l’investisseur. Elle dépend du support utilisé, de la nature des ressources, de la durée de détention et de la situation fiscale personnelle.
La bonne comparaison ne porte donc pas sur « combien cela rapporte ? », mais plutôt sur :
combien cela peut rapporter, avec quelle volatilité, pendant combien de temps, à quel coût et avec quelle disponibilité ?
Quel placement selon son profil : prudent, équilibré ou dynamique ?
Le profil d’investisseur traduit principalement la capacité et la volonté d’accepter une variation de la valeur de son capital.
Un profil prudent recherche avant tout la préservation du capital et la disponibilité de son épargne. La part consacrée aux placements exposés aux fluctuations est généralement limitée.
Un profil équilibré accepte une part de volatilité afin de rechercher davantage de performance, tout en conservant une composante plus sécurisée.
Un profil dynamique peut accepter des fluctuations plus importantes et une exposition aux pertes dans une perspective de longue échéance.
Mais cette classification ne doit jamais être utilisée seule. Deux personnes se déclarant “dynamiques” peuvent avoir des capacités de volatilité totalement différentes selon leurs resources, leur situation financière, leur âge, leurs charges, leurs intentions ou leur besoin de disposer rapidement de leur argent.
C’est pourquoi le profil doit être croisé avec le besoin, la durée et la situation patrimoniale globale.
👉 Pour identifier plus facilement votre profil, vous pouvez faire le test Temys et découvrir quel type de support peut correspondre à votre situation.
Quelles erreurs éviter avant d’investir ?
La première erreur consiste à rechercher la rentabilité avant de définir le besoin. Un produit financier performant sur le papier peut devenir totalement inadapté si l’argent doit être récupéré rapidement ou si l’investisseur ne peut pas supporter une baisse de sa valeur.
D’autres erreurs sont particulièrement fréquentes :
- investir son épargne de précaution
- concentrer une trop grande part sur un seul actif
- se fier uniquement aux performances passées
- sous-estimer les frais
- négliger la fiscalité
- ignorer les conditions de sortie
- choisir un support que l’on ne comprend pas
- confondre rendement annoncé et rendement garanti
- investir sous l’effet d’une tendance ou d’une promesse de gains rapides
Un rendement élevé présenté comme garanti doit particulièrement alerter. Sur les produits exposés aux marchés ou à l’économie réelle, la recherche d’une performance supérieure implique une prise de risque.
La diversification constitue donc moins une recherche du « placement parfait » qu’une manière de répartir différents besoins, horizons et niveaux de volatilité au sein d’un patrimoine.
Quels placements choisir pour investir ?
Il existe plusieurs grandes familles de produits financiers, chacune répondant à des besoins différents. Pour les comparer utilement, il faut regarder ce qu’elles permettent de financer, leur potentiel de rentabilité, leurs volatilités, leur liquidité et leur horizon recommandé, plutôt que d’établir un classement général.
Livrets réglementés et fonds en euros
Les livrets réglementés répondent d’abord à un besoin de sécurité et de disponibilité. La somme investie reste accessible et leur fonctionnement est simple, ce qui en fait des supports particulièrement adaptés à l’épargne de précaution ou à des intentions proches.
Le fonds en euros, principalement accessible dans le cadre de l’assurance-vie, répond également à une logique de sécurisation du capital, avec une rentabilité qui varie selon les contrats et les années.
Ces produits ont donc toute leur place dans une stratégie patrimoniale, mais leur rôle est essentiellement celui d'un socle sécurisé. Lorsqu’un épargnant dispose déjà d’une réserve suffisante et d’un horizon plus long, il peut envisager de diversifier une part de son épargne vers des actifs présentant davantage de potentiel — et davantage de volatilité.
Immobilier locatif et SCPI
L’immobilier peut être détenu directement, par l’achat d’un logement ou d’un local destiné à être loué, ou indirectement, notamment grâce aux sociétés civiles de placement immobilier (SCPI).
L’investissement locatif direct permet de détenir un actif tangible et éventuellement de percevoir des loyers. Il implique cependant un versement initial souvent important ainsi que la gestion du financement, des travaux, de la location, de la fiscalité et de la volatilité de vacance.
Les SCPI permettent, quant à elles, d’acquérir des parts d’un patrimoine immobilier géré par une société de gestion. Elles facilitent ainsi l’accès à l’immobilier collectif et permettent de répartir l'investissement entre plusieurs actifs et locataires.
En contrepartie, la somme investie et les revenus ne sont pas garantis et la revente des parts peut prendre du temps. Une SCPI doit donc généralement être envisagée dans une perspective de longue échéance.
Pour comparer immobilier direct et SCPI, il faut notamment regarder :
- le capital nécessaire au départ
- le niveau de gestion à assurer soi-même
- la diversification immobilière obtenue
- les frais
- les revenus potentiels
- la fiscalité
- la durée de détention
- les modalités de revente
La suite logique est ensuite « Actions, ETF et obligations », où je garderais exactement le même niveau de neutralité : expliquer le rôle de ces supports dans une allocation financière, même si Temys ne les commercialise pas.
Actions, ETF et obligations
Les actions, ETF et obligations permettent d’investir sur les marchés financiers, mais leur fonctionnement et leur niveau de volatilité diffèrent fortement. Ils peuvent être utilisés pour rechercher de la performance à longue échéance, diversifier ses avoirs ou générer des revenus, à condition d’accepter les fluctuations de valeur inhérentes aux marchés.
Une action représente une part du capital d’une entreprise. Sa valorisation évolue en fonction des résultats de la société, de ses perspectives mais aussi du contexte économique et financier. L’investisseur peut bénéficier d’une hausse du cours et, lorsque l’entreprise en distribue, de dividendes. En contrepartie, la somme investie n’est pas garantie et le cours peut connaître des variations importantes, y compris sur de courtes périodes.
Les ETF — ou fonds indiciels cotés — permettent d’investir simultanément dans un ensemble de titres en reproduisant généralement la performance d’un indice, comme le CAC 40, l’Euro Stoxx 50 ou le MSCI World. Avec un seul support, il devient ainsi possible d’être exposé à plusieurs dizaines, centaines, voire milliers d’entreprises. Cette diversification et des frais souvent plus faibles que ceux de nombreux fonds gérés activement expliquent leur succès auprès des investisseurs de longue durée.
Attention toutefois : diversifié ne signifie pas sans risque. Un ETF actions reste exposé aux mouvements des marchés qu’il suit et sa valorisation peut baisser.
Les obligations fonctionnent différemment. En achetant une obligation, l’épargnant prête de l’argent à un État, une entreprise ou un autre organisme, qui s’engage en principe à verser des intérêts puis à rembourser l'emprunt à l’échéance. Leur niveau de volatilité dépend notamment de la solidité de l’émetteur, de la durée du prêt et de l’évolution des taux d’intérêt.
Les écarts de performance entre ces catégories peuvent être importants. À fin juillet 2026, les fonds français investis en actions affichaient par exemple une performance moyenne de +15,8 % sur douze mois, contre +1,3 % pour les fonds obligataires. Ces chiffres illustrent le potentiel supérieur des actions sur certaines périodes, mais aussi leur plus forte exposition aux fluctuations : ils ne constituent en aucun cas une garantie de performance future. (Source : ACPR.)
Pour choisir entre ces supports, il faut donc regarder plusieurs éléments :
- l’horizon de placement : les actions et ETF sont davantage adaptés à une logique de longue durée
- la capacité à supporter des baisses temporaires de valeur
- le niveau de diversification recherché
- les frais du support et de l’enveloppe utilisée
- et la place que ce produit financier doit occuper dans l’ensemble de ses allocations
Titres cotés, ETF et obligations ne sont donc pas concurrents au sens strict. Ils peuvent remplir des fonctions complémentaires dans une allocation diversifiée : rechercher de la croissance avec les actions, diversifier largement avec certains ETF et apporter une composante obligataire potentiellement moins volatile selon les supports choisis.
Ces titres peuvent notamment être détenus, selon leur éligibilité, au sein d’un PEA ou d’un compte-titres
Private equity et investissements dans l’économie réelle
Le private equity consiste à investir dans des entreprises non cotées en Bourse. Contrairement à l'achat d'actions cotées, les sommes sont engagées directement ou par l'intermédiaire d'un fonds dans des sociétés à différents stades de leur développement.
Le poids de cette classe d'actifs est loin d'être marginal. En 2025, 36,4 milliards d'euros ont été investis par les acteurs français du capital-investissement dans 2 904 entreprises et projets d'infrastructure. La même année, les levées de fonds ont atteint 42,9 milliards d'euros, en progression de 10 % sur un an, selon France Invest.
Investir dans l’économie réelle est toutefois une notion plus large que le private equity. Il s’agit de diriger son épargne vers des activités économiques concrètes : entreprises, infrastructures, immobilier, énergie, agriculture ou autres intentions nécessitant des financements pour se développer. L’investissement peut prendre la forme de fonds propres, de dette ou de véhicules collectifs spécialisés.
La Banque de France rappelle d’ailleurs que le financement des entreprises ne repose pas uniquement sur le crédit bancaire : fonds propres, obligations et autres sources de financement participent également au financement de leurs investissements et de leur croissance.
Pour l’épargnant, ces supports présentent plusieurs caractéristiques spécifiques :
- un potentiel de rendement qui peut être élevé, mais qui n’est jamais garanti
- une durée généralement longue, souvent de plusieurs années
- une liquidité limitée, puisqu’il n’existe pas toujours d'environnement financier permettant de revendre rapidement son investissement
- un risque de perte en capital, pouvant aller jusqu’à la perte totale selon le support
- une valorisation souvent moins fréquente que pour un actif coté en Bourse
- des frais et des conditions de sortie qui doivent être examinés avec attention
Le private equity peut ainsi apporter une diversification différente de celle des cotations, mais il ne doit pas être confondu avec un produit financier sécurisé. L’absence de cotation quotidienne réduit la visibilité sur les fluctuations à échéance courte, pas le niveau de sécurité économique réel de l’investissement.
Pour comparer ces solutions avec des titres cotés, de l’immobilier ou des obligations, il faut donc regarder moins la promesse de rentabilité que la durée d’immobilisation de la somme investie, le niveau de volatilité, la qualité des actifs financés, les frais et les modalités de sortie.
Où placer son argent selon son objectif ?
Le choix d’un produit financier ne devrait pas commencer par le produit, mais par le résultat recherché. Une même somme peut être investie très différemment selon qu’elle doit générer des revenus, compléter une future retraite ou être valorisée pendant quinze ou vingt ans.
Obtenir des revenus complémentaires
Chercher des revenus complémentaires consiste à privilégier des supports capables de produire des flux réguliers.
Plusieurs catégories d’actifs peuvent répondre à ce besoin :
- l’immobilier locatif, grâce aux loyers perçus
- les SCPI, qui peuvent distribuer des revenus issus des loyers encaissés par leur avoirs immobiliers
- les obligations, qui peuvent verser des intérêts sous forme de coupons
- certaines actions, lorsqu’elles distribuent des dividendes
- certains investissements non cotés ou supports de dette, selon leur fonctionnement
Ces revenus ne présentent toutefois ni la même régularité, ni le même niveau de volatilité. Un dividende peut être réduit ou supprimé, les loyers d’une SCPI peuvent évoluer, un logement peut connaître une période de vacance et un émetteur obligataire peut rencontrer des difficultés.
Il faut donc comparer non seulement le rendement distribué, mais également la stabilité des revenus, les frais, la fiscalité, la liquidité du support et la volatilité pesant sur la somme investie.
Un autre arbitrage est essentiel : percevoir les revenus ou les réinvestir. Les percevoir peut permettre de compléter immédiatement son niveau de vie ; les réinvestir favorise davantage la constitution d’une somme investie sur plusieurs années.
Pour estimer ce que peut représenter un revenu complémentaire selon la somme investie, Temys propose également un simulateur de revenus potentiels.
Préparer sa retraite
Préparer sa retraite revient à anticiper deux sujets différents : la baisse éventuelle des revenus au moment de cesser son activité et la durée pendant laquelle la somme investie devra continuer à produire des ressources.
Une étude publiée par la DREES en mars 2026 montre que, parmi les personnes encore en emploi juste avant leur départ à la retraite, la pension représente 75 % du revenu d’activité antérieur en médiane. Ce ratio atteint 80 % lorsque l’on prend en compte l’ensemble des revenus personnels après le départ.
Cela explique pourquoi la préparation de la retraite ne consiste pas seulement à constituer une somme disponible le jour du départ. L’enjeu est aussi de construire progressivement une assise financière susceptible de générer des revenus ou d’être mobilisé dans le temps.
Plus l’échéance est éloignée, plus plusieurs stratégies peuvent être combinées :
- conserver une réserve immédiatement disponible
- investir progressivement sur des actifs de longue durée
- diversifier entre immobilier, environnements financiers et autres classes d’actifs
- réinvestir les revenus pendant la phase de constitution
- puis adapter progressivement l’allocation à mesure que la retraite approche
L’horizon joue ici un rôle décisif. À vingt ans de la retraite, un investisseur peut généralement accepter davantage de fluctuations qu’à deux ou trois ans de son départ. L’allocation doit donc évoluer avec le temps, plutôt que rester figée jusqu’au dernier jour.
Préparer sa retraite ne signifie pas nécessairement rechercher le support offrant la rentabilité le plus élevé. Il s’agit surtout de trouver un équilibre entre valorisation de la somme investie, revenus potentiels, diversification, disponibilité et maîtrise du niveau de sécurité.
Faire fructifier son capital à long terme
Lorsqu’une somme n’a pas vocation à être utilisée rapidement, l’objectif peut être moins de percevoir des revenus immédiatement que de faire progresser sa valeur dans le temps.
Cette logique favorise généralement les produits financiers dont le potentiel de performance s’apprécie sur plusieurs années : titres cotés et ETF, immobilier, SCPI, private equity ou autres actifs non garantis peuvent ainsi trouver leur place dans une stratégie de longue durée.
L’un des leviers les plus puissants est le réinvestissement des revenus générés. Dividendes, intérêts ou revenus immobiliers peuvent être consommés, mais ils peuvent également être réinvestis et produire à leur tour des gains. C’est le principe de la capitalisation.
Le temps permet également de répartir davantage les investissements. Plutôt que de chercher à identifier le « bon moment » pour investir, des versements réguliers peuvent permettre d’entrer progressivement sur certains environnements financiers et de lisser les différents points d’achat.
Une stratégie destinée à faire fructifier une somme investie doit rester diversifiée et cohérente avec la capacité de l’investisseur à supporter des périodes de baisse.
Trois principes sont particulièrement importants :
- ne pas tout concentrer sur une seule entreprise, un seul secteur ou un seul type d’actif
- conserver une durée d’investissement compatible avec les supports choisis
- raisonner en performance nette, après frais et fiscalité, plutôt qu’en rentabilité affichée
Sur quinze ou vingt ans, la régularité des investissements, la diversification et la maîtrise des coûts peuvent peser autant dans le résultat final que le choix d’un produit financier pris isolément.
Où placer son argent sans prendre trop de risques ?
Réduire le risque ne signifie pas renoncer à tout rendement, mais accepter qu’en finance, sécurité, disponibilité et performance ne peuvent généralement pas être maximisées en même temps.
Pour une somme dont on peut avoir besoin rapidement, la priorité reste la préservation des sommes investies et la liquidité. À l’inverse, rechercher davantage de rentabilité suppose généralement d’accepter soit des fluctuations de valeur, soit une durée de détention plus longue, soit une moindre disponibilité de l’argent.
La Banque de France résume clairement cet arbitrage : il n’existe pas de support offrant simultanément une rentabilité élevée, une garantie de la somme investie et une disponibilité permanente.
Les placements à capital garanti
Les produits financiers garantis sont adaptés lorsqu’une partie de l’épargne doit rester sécurisée.
Les livrets réglementés — Livret A, LDDS ou LEP pour les personnes éligibles — permettent de récupérer son argent à tout moment. Ils constituent donc avant tout des supports d’épargne de précaution, davantage que des produits financiers destinés à rechercher une forte performance.
Les fonds en euros de l’assurance-vie répondent également à une logique de sécurisation. La somme investie sur le fonds en euros est garanti par l’assureur, contrairement aux unités de compte qui peuvent subir des pertes. La rentabilité est en contrepartie généralement plus limitée. Le ministère de l’Économie rappelle précisément cette distinction entre fonds euros garantis et unités de compte non garanties.
D’autres produits, comme certains comptes à terme, peuvent également protéger les sommes investies, mais avec des contraintes différentes sur la durée d’immobilisation ou les conditions de retrait.
La question essentielle est donc moins « quel support sans risque rapporte le plus ? » que « quelle part de mon épargne doit rester garantie et immédiatement disponible ? »
Trouver le bon équilibre entre rendement et risque
Chercher davantage de rentabilité implique généralement d’accepter davantage d’incertitude.
Cela ne signifie pas qu’il faille choisir entre 100 % sécurisé et 100 % risqué. Une allocation peut combiner plusieurs niveaux de risque : une réserve disponible sur des supports garantis, complétée par des supports de moyen ou long terme destinés à rechercher davantage de performance.
Un épargnant peut ainsi répartir son épargne entre :
- une poche de sécurité, disponible rapidement ;
- des supports de moyen terme, avec un risque maîtrisé ;
- des actifs de long terme, potentiellement plus performants mais exposés aux fluctuations.
Cette répartition dépend de la situation, de l’âge, des projets et du patrimoine déjà constitué. Il n’existe donc pas de pourcentage universel.
Dans quoi investir selon son budget ?
Contrairement à une idée encore répandue, il n’est pas nécessaire de disposer d’une épargne importante pour commencer à investir.
Le montant disponible influence néanmoins les solutions accessibles et, surtout, le degré de diversification possible. Avec quelques centaines d’euros, il est déjà possible d’accéder à certains supports ; avec plusieurs milliers ou dizaines de milliers d’euros, la palette s’élargit.
Mais le budget ne doit jamais être le seul critère de choix. Investir 500 €, 10 000 € ou 100 000 € suppose toujours de tenir compte de l’épargne déjà disponible, des intentions, de l’horizon et de l'exposition aux pertes acceptée.
Investir avec un petit budget
Commencer avec un petit montant présente même un intérêt : il permet de prendre progressivement ses repères sans engager immédiatement une part importante de son épargne globale.
Selon les supports, quelques dizaines ou centaines d’euros peuvent suffire pour accéder à des livrets, des ETF, certains titres cotés fractionnés selon les intermédiaires, des fonds ou certaines solutions immobilières collectives.
L’investissement régulier peut également remplacer le gros versement initial. Placer une somme chaque mois permet de construire progressivement un patrimoine et d’intégrer l’investissement à son budget.
Par exemple, 100 € par mois représentent 1 200 € investis par an, 6 000 € en cinq ans et 12 000 € en dix ans, avant même de prendre en compte une éventuelle performance des supports.
L’important n’est donc pas uniquement la somme investie de départ, mais aussi la régularité de l’effort d’épargne et la durée disponible.
Pour en savoir +, lisez l'article : « Investir avec un petit budget : 7 conseils concrets »
Quel montant minimum pour commencer à investir ?
Il n’existe pas de montant minimum universel.
Pour commencer, trois conditions sont plus importantes que le montant lui-même :
- disposer d’une épargne de précaution suffisante
- investir uniquement une somme dont on n’a pas besoin à court terme
- choisir un support adapté à son besoin et à son horizon
Il peut donc être plus pertinent d’investir 50 ou 100 € régulièrement pendant plusieurs années que d’attendre indéfiniment de disposer d’un capital important.
Comment diversifier ses placements ?
La diversification consiste à ne pas faire dépendre l’ensemble de son épargne d’un seul investissement, d’un seul secteur ou d’un seul environnement financier.
Son but n’est pas de supprimer toute exposition aux pertes — ce qui est impossible — mais de réduire les conséquences qu’aurait la mauvaise performance d’un actif sur l’ensemble du portefeuille.
Une épargne composée uniquement d’immobilier reste par exemple exposé au marché immobilier, même s’il comprend plusieurs biens. De la même façon, détenir plusieurs actions technologiques ne constitue pas nécessairement une diversification suffisante si elles réagissent toutes aux mêmes facteurs économiques.
Répartir son argent entre plusieurs classes d’actifs
Une diversification plus complète peut combiner différentes classes d’actifs : épargne garantie, immobilier, titres cotés, obligations, fonds diversifiés ou investissements non cotés.
Elle peut également s’effectuer à plusieurs niveaux :
- par type d’actifs : immobilier, actions, obligations, liquidités
- par secteur économique : santé, industrie, technologie, consommation…
- par zone géographique : France, Europe, États-Unis, environnements financiers internationaux
- par durée : court, moyen et long terme
- par niveau de risque et de liquidité
La diversification doit toutefois rester compréhensible. Accumuler dix supports différents n’est pas forcément plus efficace que d’en détenir quatre ou cinq réellement complémentaires.
L’enjeu consiste plutôt à vérifier que les supports ne réagissent pas tous de la même manière aux mêmes événements et qu’ils répondent à des objectifs différents.
La diversification devient alors une véritable logique patrimoniale : sécuriser une partie de la somme investie, conserver des liquidités et rechercher de la performance sur une autre partie, plutôt que demander à un seul produit financier de remplir toutes ces fonctions.
Besoin d’y voir plus clair ?
Chez Temys, vous pouvez être accompagné pour identifier les solutions les plus adaptées à votre projet, votre situation et votre horizon de placement.
Accompagnement gratuit et sans engagement.
👉 Prendre rendez-vous avec un expert Temys
FAQ : dans quoi investir son argent ?
Quel est le plus rentable pour placer son argent ?
Il n’existe pas de support systématiquement plus rentable que tous les autres. Les actifs offrant le potentiel de performance le plus élevé sont généralement ceux qui exposent davantage à la volatilité ou nécessitent un horizon plus long.
Titres cotés, private equity, immobilier ou SCPI peuvent offrir davantage de potentiel que des supports garantis, mais leurs performances sont variables et la somme investie peut être exposée.
Le bon indicateur n’est donc pas seulement le rendement brut, mais la rentabilité obtenu en tenant compte de la volatilité, des frais, de la fiscalité et de la durée d’investissement.
Où placer 10 000 € aujourd’hui ?
Avec 10 000 €, plusieurs produits deviennent accessibles. Mais la première question consiste à déterminer quelle partie de cette somme doit rester disponible.
Si l’épargne de précaution est déjà constituée, le reste peut éventuellement être réparti entre plusieurs catégories de supports selon l’horizon et la situation : supports sécurisés, marchés financiers, immobilier collectif ou autres actifs de diversification.
Il serait imprudent de proposer une répartition standard du type « 30 % ici, 40 % là » sans connaître la situation de l’investisseur. Deux personnes disposant de 10 000 € peuvent avoir besoin de stratégies totalement différentes.
Comment faire fructifier 100 € par mois ?
Investir 100 € chaque mois permet déjà de construire progressivement un capital.
Sans tenir compte d'aucune rentabilité, cela représente 6 000 € versés en cinq ans, 12 000 € en dix ans et 24 000 € en vingt ans.
Sur une longue durée, le réinvestissement des éventuels intérêts, dividendes ou revenus peut ensuite amplifier cette accumulation grâce à la capitalisation.
L’essentiel est de choisir un support compatible avec la durée envisagée et de maintenir des versements réguliers sans fragiliser son budget quotidien.
Quelle part de son épargne faut-il garder disponible avant d’investir ?
Avant d’investir à plus ou moins longue durée, il est généralement prudent de conserver une épargne de précaution immédiatement mobilisable.
Son montant dépend du niveau de dépenses, de la stabilité des revenus, de la situation familiale et des risques d’imprévus. La recommandation couramment utilisée tourne autour de trois à six mois de dépenses, mais elle doit être adaptée à chaque situation.
Cette réserve permet surtout d’éviter de devoir revendre un support à un mauvais moment pour financer une réparation, une dépense importante ou une baisse temporaire de revenus.
Faut-il se faire accompagner pour choisir ses placements ?
Ce n’est pas obligatoire, mais l’accompagnement peut être utile lorsque la situation devient plus complexe : plusieurs objectifs, épargne déjà constituée, fiscalité, préparation de la retraite, recherche de revenus ou besoin de diversification.
Un accompagnement sérieux ne consiste pas uniquement à proposer un produit. Il doit permettre de clarifier les objectifs, évaluer la volatilité acceptable, comparer les produits, comprendre les frais et vérifier leur cohérence avec l’ensemble de la situation financière.
À propos de Temys
Temys est une plateforme française d’épargne et d’investissement en ligne, basée à Montpellier. Temys accompagne ses clients via sa société de conseil, Temys Finance, CIF enregistré à l’ORIAS (n° 25002780). L’accompagnement par un conseiller est gratuit et sans engagement. Tout investissement comporte un risque de perte en capital.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités
Épargnants
19/10/2026Réduire ses impôts avant le 31 décembre : quels placements choisir ?
lire l’article
Épargnants
12/10/2026Que faire d’un héritage : épargner, rembourser un crédit ou investir ?
lire l’article