À retenir
Rechercher un avantage fiscal ne doit jamais conduire à choisir un produit uniquement pour son effet sur l’impôt : rendement potentiel, risque, durée, liquidité et frais restent essentiels. Tous les dispositifs fiscaux ne fonctionnent pas de la même manière : réduction, déduction et crédit d’impôt ont des effets différents. Certains investissements doivent être effectivement réalisés au cours de l’année pour produire leur effet fiscal au titre de celle-ci. Un avantage fiscal ne compense jamais un support inadapté à votre profil ou à votre horizon.
Pourquoi agir avant le 31 décembre ?
La fiscalité française fonctionne largement par année civile. Pour de nombreux dispositifs, ce sont donc les opérations réalisées ou les versements effectivement effectués pendant l’année concernée qui déterminent le bénéfice auquel le contribuable peut prétendre.
Cela explique pourquoi les dernières semaines de l’année concentrent traditionnellement les décisions liées à l’optimisation de l’impôt sur le revenu. Mais attendre les derniers jours peut être contre-productif. Certaines souscriptions demandent des vérifications, la signature de documents, un délai de traitement ou la libération effective des fonds.
L’objectif n’est donc pas de se précipiter parce qu’une échéance approche. Il est au contraire de profiter de cette période pour vérifier sa situation fiscale, déterminer le montant réellement disponible et sélectionner, si cela a du sens, un dispositif adapté.
Quels dispositifs doivent être mis en place avant la fin de l’année ?
Le premier réflexe consiste à vérifier le fait générateur de l’intérêt concerné. Selon le cadre fiscal, il peut s’agir de la date du versement, de la souscription, de la réalisation d’une dépense ou d’un autre événement défini par la loi.
C’est particulièrement important pour les investissements dans le capital d’entreprises. L’administration fiscale précise par exemple que, pour le dispositif IR-PME, la date prise en compte correspond à celle à laquelle la souscription est effectivement libérée, c’est-à-dire lorsque le versement permet au souscripteur de recevoir les titres concernés.
Autrement dit, décider le 30 décembre que l’on souhaite investir n’est pas nécessairement suffisant. L’opération doit respecter les conditions prévues par le dispositif.
Le même raisonnement s’applique à l’épargne retraite. Lorsqu’un versement volontaire sur un PER est éligible à la déduction, il doit être réalisé au cours de l’année concernée pour agir sur le revenu imposable correspondant, sous réserve du plafond personnel disponible et des règles applicables au titulaire.
Cela plaide pour une anticipation de quelques semaines plutôt qu’une décision prise dans l’urgence.
Réduction d’impôt, déduction fiscale, crédit d’impôt : quelles différences ?
Ces trois mécanismes sont régulièrement confondus alors qu’ils n’agissent pas au même niveau.
Une réduction d’impôt vient diminuer directement l'impôt calculé. Si son montant est supérieur à celui qui est dû, la partie excédentaire n’est généralement pas remboursée, sauf mécanisme particulier de report prévu par le dispositif.
Un crédit d’impôt intervient lui aussi après le calcul de l'impôt, mais peut donner lieu à un remboursement lorsque son montant est supérieur à la somme due. Le ministère de l’Économie rappelle explicitement cette différence entre les deux mécanismes.
La déduction fiscale, elle, intervient plus tôt dans le calcul. Une dépense ou un versement éligible vient diminuer le revenu soumis au barème. L’économie finale dépend alors notamment de la tranche marginale d’imposition de la personne concernée.
Prenons un cas simple. Une réduction de l'impôt de 1 000 € diminue directement la facture de 1 000 €, dans les limites du mécanisme applicable. Une déduction de 1 000 € ne signifie pas que l’on économise 1 000 € : elle diminue la base taxable de ce montant, puis l’effet dépend du taux auquel cette tranche de revenu aurait été imposée.
Comprendre cette distinction évite donc de comparer deux placements uniquement à partir d’un pourcentage affiché.
Pourquoi l’avantage fiscal ne doit pas être le seul critère de choix ?
Une économie fiscale constitue un bénéfice immédiat ou différé, mais elle ne transforme pas automatiquement un mauvais placement en bon investissement.
Imaginons un produit donnant droit à une réduction intéressante mais imposant plusieurs années de détention, des frais élevés et un risque important de perte en capital. Pour une personne susceptible d’avoir besoin de son argent rapidement, l’opération peut rester inadaptée malgré son intérêt fiscal.
La bonne démarche consiste donc à retourner la question : aurais-je envisagé cet actif sans son avantage fiscal ?
Il faut ensuite examiner la durée recommandée, les conditions de sortie, les frais, les revenus potentiels, la qualité des actifs détenus et la possibilité de perdre une partie ou la totalité du montant engagé.
Ce principe rejoint les fondamentaux détaillés dans notre article « Épargne : 10 questions à se poser avant d’investir » : définir son objectif et son horizon avant de sélectionner le produit.
Quels placements permettent de réduire ses impôts ?
Tous les placements n’agissent pas de la même façon sur la fiscalité. Certains investissements au capital de sociétés peuvent ouvrir droit, sous conditions, à une réduction d’impôt. Les versements sur un PER relèvent plutôt d’une logique de déduction du revenu imposable, tandis que certains investissements liés à la forêt, à l’agriculture ou à l’immobilier disposent de mécanismes fiscaux spécifiques selon le véhicule choisi et la réglementation en vigueur.
Le choix ne doit donc pas se résumer au pourcentage d’avantage fiscal affiché. Il faut regarder ce que finance réellement le produit, le montant que vous pouvez investir, la durée pendant laquelle les fonds seront immobilisés, leur liquidité et le niveau de risque accepté.
Deux solutions peuvent ainsi procurer un intérêt fiscal comparable tout en répondant à des objectifs très différents : préparer sa retraite, diversifier son patrimoine ou investir dans un actif réel. La bonne question n’est donc pas seulement “combien vais-je économiser ?”, mais “cette solution reste-t-elle pertinente une fois le bénéfice fiscal mis de côté ?”
Investir dans des entreprises éligibles à une réduction d’impôt
Sous certaines conditions, la souscription au capital de PME non cotées peut ouvrir droit à une réduction de l'impôt sur le revenu.
Le principe consiste à apporter des capitaux à des acteurs économiques répondant aux critères définis par la réglementation. L’administration fiscale précise notamment des conditions liées à la taille de la société, à son activité, à son stade de développement et à la durée de conservation des titres. impots.gouv.fr
Pour le régime général IR-PME, le BOFiP indique actuellement un taux de 18 % pour les souscriptions répondant aux conditions prévues. Les versements pris en compte sont par ailleurs soumis à des plafonds spécifiques.
Certaines catégories bénéficient de règles particulières. C’est notamment le cas des entreprises solidaires d’utilité sociale, ou ESUS. Pour 2026 et 2027, les textes prévoient sous conditions un taux porté à 25 %. Le BOFiP signale toutefois une règle particulière d’entrée en vigueur pour certains versements à compter du 1er octobre 2026 : le régime applicable doit donc être vérifié précisément au moment de la souscription.
Cette vigilance est importante. Un taux affiché ne suffit pas : l’entreprise, la date du montant versé et les conditions de conservation doivent toutes être compatibles avec le dispositif.
Et surtout, entrer au capital d’une entreprise non cotée implique un risque. Sa valeur peut évoluer à la baisse et la revente des titres peut être difficile.
Investir dans des placements liés à l’économie réelle
L’optimisation fiscale peut également être associée à des investissements dont les fonds sont dirigés vers des actifs ou des activités identifiables.
Agriculture, forêt, transition énergétique, sociétés à impact ou immobilier utile constituent quelques exemples de secteurs vers lesquels l’épargne peut être orientée. L’intérêt est double : rechercher une performance potentielle tout en sachant plus précisément à quoi sert l’argent investi.
Chez Temys, cette logique d’économie réelle occupe une place importante. La plateforme référence notamment des solutions dans l’agriculture, la forêt, l’immobilier, la santé ou les énergies renouvelables.
Certains de ces produits disposent d’un cadre fiscal spécifique ; d’autres non. Il ne faut donc surtout pas considérer qu’« investissement responsable » signifie automatiquement « défiscalisation ».
Le caractère tangible de l’actif ne supprime pas non plus les risques. Une exploitation agricole reste exposée aux aléas économiques et climatiques. Une forêt peut subir incendies, tempêtes ou problèmes sanitaires. Un projet immobilier dépend de son marché locatif et de la valeur des biens.
La fiscalité constitue alors un élément du dossier parmi d’autres.
Cette manière de comparer utilité, performance potentielle et risques est développée plus largement dans notre article « Investir responsable fait-il vraiment baisser le rendement ? ».
Immobilier, forêt, agriculture : quels dispositifs peuvent ouvrir droit à un avantage fiscal ?
Ces trois univers sont souvent rapprochés parce qu’ils donnent accès à des actifs réels. Pourtant, leur fiscalité n’est pas uniforme.
Dans l’immobilier, le bénéfice dépend toujours du dispositif précis, de la nature du bien, de sa localisation, de son mode de détention et parfois des travaux réalisés. Il faut donc éviter l’idée selon laquelle tout placement immobilier produit mécaniquement une économie fiscale.
La forêt répond également à ses propres règles. Le dispositif DEFI Forêt a été transformé en crédit d’impôt pour plusieurs opérations éligibles et a été prorogé pour les opérations forestières réalisées jusqu’en 2027. Il peut notamment concerner, sous conditions, l’acquisition ou la souscription de parts de groupements forestiers ou de sociétés d’épargne forestière.
Il faut donc vérifier le véhicule exact avant toute souscription : tous les produits forestiers ne bénéficient pas nécessairement du même traitement.
Dans l’agriculture, certains investissements peuvent s’inscrire dans le régime des entreprises solidaires ou des sociétés foncières solidaires lorsqu’ils répondent aux conditions réglementaires.
C’est par exemple l’un des intérêts de solutions liées au foncier agricole : elles peuvent permettre de financer l’acquisition de terres et l’installation d’exploitants tout en donnant accès, dans certains cas, à un cadre fiscal incitatif.
Mais la règle reste la même : fiscalité et qualité patrimoniale doivent être analysées séparément avant d’être réunies dans une même décision.
Épargne retraite : dans quels cas la déduction fiscale peut-elle être intéressante ?
Le PER fonctionne différemment des dispositifs précédents.
Les sommes versées éligibles peuvent être déduits du revenu net global dans certaines limites. Il ne s’agit donc pas d’une réduction appliquée directement à la cotisation finale, mais d’une diminution de la base imposable.
L’intérêt dépend notamment du niveau d’imposition du titulaire. Plus sa tranche marginale est élevée, plus la déduction peut avoir un effet immédiat important.
Prenons l’exemple théorique d’une somme de 5 000 €. L’économie ne sera pas identique pour une personne dont la tranche marginale est de 11 % et pour une autre située à 30 % ou 41 %. Il faut également tenir compte du plafond de déduction disponible.
En contrepartie, le PER reste un produit destiné à la retraite. L’argent est en principe immobilisé jusqu’à cette échéance, même si plusieurs cas de déblocage anticipé existent.
Autre nouveauté à connaître : depuis le 1er janvier 2026, les sommes versées effectués par un titulaire âgé de 70 ans ou plus ne sont plus déductibles selon les nouvelles règles prévues par la loi de finances pour 2026.
Le choix d’un PER doit donc être cohérent avec un objectif d’épargne longue, pas uniquement avec l’économie obtenue l’année de la somme versée.
Comment choisir un placement défiscalisant adapté à sa situation ?
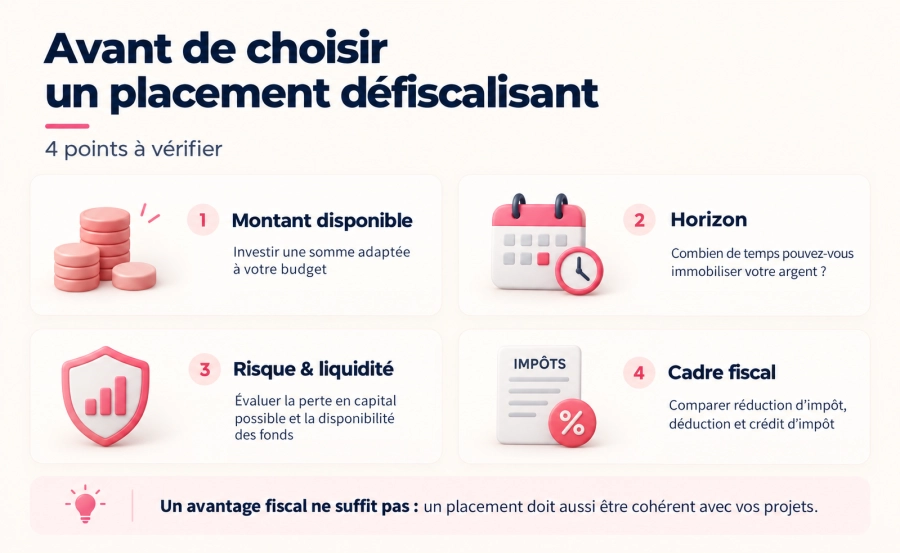
Comparer des taux ne suffit pas. Pour choisir correctement, il faut rapprocher l’intérêt attendu de quatre éléments très concrets : le montant mobilisable, l'horizon envisagé, le niveau de risque acceptable et le coût total du produit.
Cette méthode permet aussi d’éviter un travers fréquent de la période fiscale : investir davantage que prévu uniquement parce que l’on souhaite diminuer la facture fiscale.
L’optimisation doit rester au service du patrimoine, pas l’inverse.
Avant de souscrire, vérifiez notamment :
- le montant que vous pouvez mobiliser sans fragiliser votre épargne de précaution
- votre horizon et le temps pendant lequel l’argent peut rester immobilisé
- la liquidité du support et les conditions de sortie
- les frais à l’entrée, pendant la détention et éventuellement à la sortie
- le cadre fiscal applicable et les conditions à respecter
- les plafonds déjà utilisés par votre foyer
- la cohérence de cette décision avec l’ensemble de votre patrimoine
Quel montant investir en fonction de son impôt ?
La première étape consiste à connaître l’impôt réellement dû et les avantages fiscaux dont le foyer bénéficie déjà.
Investir 20 000 € dans un dispositif donnant théoriquement droit à une réduction n’a aucun sens si le contribuable ne peut utiliser qu’une faible partie de celle-ci et que le mécanisme ne prévoit pas de restitution ou de report adapté à son cas.
Il faut également vérifier le plafonnement global évoqué précédemment. Plusieurs réductions et crédits peuvent se cumuler jusqu’à une certaine limite, mais certains bénéfices relèvent de règles spécifiques ou se situent hors de ce plafond.
Le deuxième repère est votre patrimoine disponible.
Une économie d'impôt ne doit pas être financée au prix d’un déséquilibre de trésorerie. Il faut conserver des liquidités suffisantes pour ses dépenses, ses projets proches et les imprévus.
Enfin, le montant doit être cohérent avec la diversification globale. Mettre une part trop importante de son patrimoine dans une seule entreprise, un seul secteur ou un produit difficilement revendable peut augmenter fortement le risque.
Le bon montant n’est donc pas nécessairement celui qui maximise l’intérêt fiscal : c’est celui qui reste compatible avec l’ensemble de vos objectifs.
Quelle durée d’investissement accepter ?
Les avantages fiscaux sont fréquemment associés à des contraintes de conservation.
Cela s’explique facilement : lorsque l’État accorde un bénéfice fiscal pour encourager le financement d’un secteur ou d’entreprises, il cherche généralement à favoriser un engagement durable plutôt qu’un aller-retour de quelques mois.
Dans le cadre de certaines souscriptions au capital de PME ou d’ESUS, des obligations de conservation des titres s’appliquent ainsi pour maintenir le bénéfice obtenu. L’administration fiscale indique notamment une conservation jusqu’à l’expiration du cinquième exercice suivant celle de la souscription pour le régime qu’elle présente.
Cela ne signifie pas que cinq ans constituent automatiquement l’horizon recommandé du produit. Celui-ci peut être plus long.
Les actifs forestiers, agricoles ou non cotés demandent par exemple souvent de raisonner sur plusieurs années en raison de leur liquidité limitée.
Avant de signer, posez-vous donc une question très simple : puis-je réellement me passer de cet argent pendant toute la période envisagée ?
Si la réponse est non, mieux vaut privilégier une solution plus liquide, même si son intérêt fiscal paraît inférieur.
Quel niveau de risque et de liquidité peut-on supporter ?
Un avantage fiscal peut être certain si toutes les conditions sont respectées ; le résultat financier du placement, lui, ne l’est généralement pas.
Il faut notamment distinguer risque de perte en capital et risque de liquidité.
Le premier signifie que la valeur récupérée peut être inférieure au montant investi. Le second signifie que vous pouvez rencontrer des difficultés à vendre rapidement votre actif ou vos parts au prix souhaité.
Ces risques sont particulièrement importants pour les actifs non cotés.
Par exemple, une participation dans une société agricole, une PME ou un groupement forestier n’a pas la même liquidité qu’un livret bancaire. Il ne faut donc pas utiliser pour ce type d’opération l’épargne nécessaire à un projet proche.
Le niveau de risque doit également être évalué à l’échelle du patrimoine complet. Une personne déjà très exposée à l’immobilier n’aura pas forcément intérêt à ajouter systématiquement un autre actif uniquement parce qu’il bénéficie d’un mécanisme fiscal attractif.
La diversification reste une règle de base.
Quels frais et conditions vérifier avant d’investir ?
Les frais peuvent réduire sensiblement la performance réelle.
Ils peuvent prendre la forme de frais de souscription, de gestion, d’entrée, de sortie ou de commissions liées au fonctionnement du support. Leur structure varie énormément d’un produit à l’autre.
Un placement affichant un bénéfice fiscal élevé mais supportant des frais importants peut donc être moins attractif qu’il n’y paraît.
Il faut également lire les conditions de sortie. Existe-t-il un marché secondaire ? Qui peut racheter les parts ? Existe-t-il une garantie de rachat ? Quels délais sont annoncés ?
Enfin, vérifiez les conséquences fiscales d’une sortie anticipée. Dans certains schémas, le non-respect d’une condition de conservation peut entraîner la remise en cause de l’intérêt initial, sauf exceptions expressément prévues par la loi.
Cette vérification doit être réalisée avant la souscription, et non lorsque l’on souhaite récupérer son argent.
Réduire ses impôts avec Temys : quelles solutions sont disponibles ?
Temys sélectionne différentes solutions d’épargne et d’investissement liées à l’économie réelle. Certaines peuvent répondre à une démarche d’optimisation de l’imposition lorsqu’elles remplissent les conditions fiscales en vigueur ; d’autres ont avant tout un objectif de diversification ou de performance potentielle.
Parmi les solutions disponibles au moment de la rédaction, Les FEVES 2, permet de participer au financement du foncier agricole et à l’installation d’agriculteurs engagés dans l’agroécologie. Cette solution bénéficie du statut ESUS.
Temys propose également GFI Cœur Forest 2, qui permet d’acquérir indirectement des actifs forestiers français à partir de 1 000 €. La durée recommandée est longue et le produit présente notamment des risques de perte en capital, de liquidité et des risques spécifiques liés aux forêts.
Dans le domaine forestier, la réglementation fiscale doit être vérifiée avec précision selon l’opération réalisée. Le régime DEFI Forêt en vigueur prévoit notamment un crédit d’impôt pour certaines opérations éligibles jusqu’en 2027.
Vous souhaitez identifier les solutions compatibles avec vos objectifs patrimoniaux et votre imposition ?
L’accompagnement Temys est gratuit et sans engagement. Un conseiller peut vous aider à faire le point sur votre horizon, le risque que vous pouvez accepter et les solutions actuellement disponibles.
👉Pour programmer un échange, cliquez ici.
Les erreurs à éviter avant d’investir pour réduire ses impôts
La recherche d’un gain fiscal peut accélérer une décision qui aurait normalement demandé davantage de réflexion. C’est précisément à ce moment-là qu’il faut revenir aux fondamentaux.
Une souscription réalisée uniquement pour son intérêt immédiat peut conduire à immobiliser trop d’argent, à accepter un niveau de risque excessif ou à sélectionner un support dont on comprend mal le fonctionnement.
Investir uniquement pour payer moins d’impôts
C’est probablement l’erreur la plus courante.
Un placement doit d’abord correspondre à un objectif patrimonial. Cherchez-vous à préparer la retraite ? Diversifier vos actifs ? Soutenir des entreprises ? Financer l’économie réelle ? Constituer un patrimoine forestier ou agricole ?
Si la seule réponse est « payer moins », il manque une partie essentielle de la réflexion.
La réduction de l'impôt peut améliorer l’équation financière d’un produit, mais elle ne garantit ni son rendement ni la récupération de l’argent investi.
Un exemple permet de le comprendre : obtenir 2 000 € d’économie fiscale n’est pas une bonne opération si l’on accepte sans le mesurer un risque de perte largement supérieur ou si l’on doit vendre prématurément dans de mauvaises conditions.
Le gain fiscal doit donc être considéré comme l’un des paramètres de la décision, jamais comme sa justification unique.
Immobiliser une somme dont on peut avoir besoin
La deuxième erreur consiste à confondre argent disponible aujourd’hui et argent réellement investissable.
Un foyer peut disposer de 30 000 € sur ses comptes tout en ayant besoin d’une grande partie de cette enveloppe dans les mois qui viennent : travaux, achat immobilier, études des enfants, changement de véhicule ou simple réserve de précaution.
Or les placements offrant des intérêts fiscaux demandent souvent un engagement sur plusieurs ans.
Avant toute souscription, séparez donc clairement l’épargne destinée aux dépenses proches de celle qui peut être investie sur un horizon plus long.
Cette distinction permet aussi de supporter plus sereinement les fluctuations éventuelles.
On ne devrait pas être obligé de vendre un investissement parce qu’une facture imprévue arrive six mois plus tard.
Négliger le risque de perte en capital
Le vocabulaire fiscal peut parfois donner une impression trompeuse de sécurité.
Parce qu’un produit bénéficie d’un mécanisme reconnu par l’administration, certains épargnants peuvent penser qu’il est également sécurisé financièrement. Ce sont deux sujets totalement différents.
L’État peut encourager le financement d’un secteur sans garantir l’argent investi.
Souscrire au capital d’une société expose à ses résultats et à son évolution. Détenir des actifs forestiers implique des risques de marché, climatiques ou biologiques. L’immobilier dépend de la valorisation des biens, des revenus locatifs et des conditions économiques.
L’économie fiscale obtenue doit donc toujours être comparée au risque réellement pris.
Les performances passées ne préjugent pas des performances futures et le capital investi peut être partiellement ou totalement perdu selon le support choisi.
Attendre les derniers jours de décembre pour agir
La dernière erreur est purement pratique, mais elle peut coûter cher.
Certaines personnes attendent les toutes dernières journées de l’année pour choisir et finaliser une opération. Or une souscription peut demander un contrôle d’identité, la validation du profil investisseur, la lecture et la signature de documents, puis le traitement du versement.
Un problème administratif, une pièce manquante ou un délai bancaire peut suffire à décaler l’opération.
Il est donc préférable d’anticiper et de se fixer une échéance personnelle plusieurs jours ou semaines avant la date réglementaire.
Cette marge permet surtout de comparer les produits sans pression.
L’objectif n’est pas simplement de « faire quelque chose avant la date limite ». Il est de choisir une solution qui restera pertinente bien après la période fiscale.
Conclusion
La période fiscale de fin d’année peut être une bonne occasion de revoir l’organisation de son patrimoine, à condition de ne pas transformer l’urgence du calendrier en urgence d’investissement.
Avant toute décision, il faut partir de l’impôt réellement dû, vérifier les leviers déjà utilisés, déterminer le montant disponible et conserver une réserve suffisante. Viennent ensuite le choix de l’actif, la durée recommandée, le risque de perte, la liquidité et les frais.
La fiscalité intervient seulement après ces premières vérifications.
Certaines solutions permettent ensuite de conjuguer bénéfice fiscal et financement de l’économie réelle : entreprises, agriculture, forêt ou autres secteurs répondant à des critères précis. D’autres mécanismes, comme le PER, agissent différemment en diminuant sous conditions le revenu soumis au barème.
Temys permet d’accéder à plusieurs types de placements et de comparer leurs caractéristiques avant de souscrire. L’accompagnement proposé est gratuit et sans engagement afin d’identifier les solutions compatibles avec votre profil, vos projets et votre horizon.
FAQ – Réduire ses impôts avant le 31 décembre
Quels placements permettent de réduire ses impôts ?
Plusieurs catégories peuvent procurer un bénéfice fiscal sous conditions : certaines souscriptions au capital de PME ou d’ESUS, certains investissements forestiers, certaines opérations immobilières ou encore l’épargne retraite.
Le mécanisme varie cependant fortement.
Dans certains cas, le bénéfice prend la forme d’une réduction de l'impôt ; dans d’autres, d’un crédit ou d’une déduction du revenu imposable.
Il faut donc vérifier la nature du dispositif, les plafonds applicables, la période de conservation et le niveau de risque avant de comparer deux solutions.
Les produits proposés par Temys ne bénéficient pas tous d’un mécanisme fiscal particulier. Chaque fiche doit être examinée individuellement.
Quelles sont les astuces pour réduire ses impôts ?
La méthode la plus efficace consiste d’abord à recenser les options auxquelles votre foyer peut réellement prétendre.
Cela peut passer par certains investissements, mais aussi par des mécanismes qui ne sont pas des placements : dons à des organismes éligibles, dépenses liées à certains services ou dispositifs familiaux, par exemple.
Pour la partie patrimoniale, trois leviers méritent généralement d’être examinés : les solutions offrant une réduction directe, les versements déductibles du revenu et les investissements ouvrant éventuellement droit à un crédit.
Il faut ensuite tenir compte du plafond global applicable à certains avantages et de l’impôt effectivement dû.
La meilleure stratégie fiscale n’est donc pas nécessairement celle qui cumule le plus de dispositifs, mais celle qui utilise ceux qui sont réellement adaptés au foyer.
Jusqu’à quelle date faut-il investir pour bénéficier d’une réduction d’impôt ?
La réponse dépend du dispositif.
Pour de nombreuses opérations prises en compte au titre d’une année civile, la somme versée ou la souscription doit être réalisé avant sa clôture. Mais la date retenue n’est pas toujours simplement celle où l’investisseur clique sur « souscrire ».
Pour l’IR-PME, par exemple, l’administration retient la date à laquelle la souscription est effectivement libérée. Bofip
Il faut donc consulter les conditions du produit et tenir compte des délais de traitement.
Une plateforme ou une société de gestion peut également fixer une date commerciale antérieure à la date fiscale afin de garantir le traitement des dossiers.
Mieux vaut par conséquent ne pas attendre les dernières heures.
Peut-on réduire ses impôts sans investir dans l’immobilier ?
Oui. L’immobilier ne constitue qu’une famille parmi de nombreux dispositifs.
Les souscriptions au capital de certaines sociétés, les ESUS, certains investissements forestiers ou le PER peuvent produire des effets fiscaux lorsqu’ils respectent les critères prévus.
Ces solutions répondent cependant à des logiques différentes.
Un PER est avant tout un outil de préparation de la retraite dont les sommes versées peuvent être déductibles sous certaines limites. Une souscription au capital d’une entreprise finance son développement et expose l’investisseur à son risque économique. Un actif forestier repose sur une logique patrimoniale encore différente.
Il ne faut donc pas chercher un substitut fiscal à l’immobilier, mais sélectionner la classe d’actifs correspondant à ses objectifs.
Quelle différence entre réduction d’impôt et déduction fiscale ?
La différence tient au moment où l’intérêt intervient dans le calcul.
Une réduction vient diminuer directement le montant de l'impôt après son calcul. Une déduction vient diminuer le revenu qui sert de base au calcul de l’imposition.
Avec une déduction de 3 000 €, on ne gagne donc pas automatiquement 3 000 €. L’économie dépend notamment de la tranche marginale applicable au contribuable.
C’est notamment le fonctionnement que l’on retrouve avec les sommes versées déductibles effectués sur un PER, dans la limite du plafond disponible et des règles en vigueur. Bofip
Un crédit d’impôt fonctionne encore différemment : s’il dépasse la somme due, l’excédent peut, dans les conditions prévues, être restitué par l’administration fiscale.
Comprendre ces trois mécanismes est indispensable avant de comparer les pourcentages affichés par différents dispositifs.
Article rédigé par Fabien Parent, Directeur général de Temys, Conseiller en Investissements Financiers.
À propos de Temys
Temys est une plateforme française d’épargne et d’investissement en ligne, basée à Montpellier. Temys accompagne ses clients via sa société de conseil, Temys Finance, CIF enregistré à l’ORIAS (n° 25002780). L’accompagnement par un conseiller est gratuit et sans engagement. Tout investissement comporte un risque de perte en capital.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités
Épargnants
12/10/2026Que faire d’un héritage : épargner, rembourser un crédit ou investir ?
lire l’article