Investissement responsable et rendement : que montrent les performances ?
La performance dépend d’abord de la nature des supports détenus, du niveau d'exposition, des frais, de la durée d’éaprgne, de la diversification du portefeuille et des conditions de marché. Deux solutions responsables peuvent donc afficher des résultats très différents, tout comme deux placements traditionnels.
Cette nuance est essentielle. Pendant longtemps, l’investissement socialement responsable (ISR) a été associé à une forme de compromis : faire « mieux » pour l’environnement ou la société, mais accepter en contrepartie une baisse de rentabilité. Cette idée mérite aujourd’hui d’être sérieusement nuancée.
L’enjeu pour les épargnants n’est donc pas de choisir entre leurs convictions et leur argent, mais de comprendre comment évaluer simultanément impact, sécurité et performance.
Dans cet article, nous allons voir ce que recouvre réellement l’épargne responsable, ce que l’on peut dire de ses performances, quels placements permettent d’investir autrement et surtout quels critères regarder avant de choisir.
Les investissements responsables sont-ils moins performants ?
Il n’existe pas de règle selon laquelle une épargne responsable serait systématiquement moins performant qu'un placement traditionnel. Il n'existe pas davantage de règle garantissant qu'il fera mieux.
C'est logique : derrière une même appellation peuvent se trouver des stratégies, des secteurs très différents. Un fonds d'actions internationales labellisé ISR, une SCPI intégrant des critères environnementaux ou une société finançant des projets d'énergie renouvelable ne présentent ni le même fonctionnement, ni le même horizon, ni les mêmes risques.
La performance d'une solution dépend notamment :
- de la nature des supports sélectionnés
- de l'évolution des marchés concernés
- du niveau de diversification
- de la qualité de la gestion
- des frais supportés par l'épargnant
- de la durée de détention
- du niveau de l'exposition acceptée
- et, naturellement, du contexte économique
Il est donc réducteur d’isoler le caractère « responsable » comme s’il constituait à lui seul un facteur de hausse ou de baisse de performance.
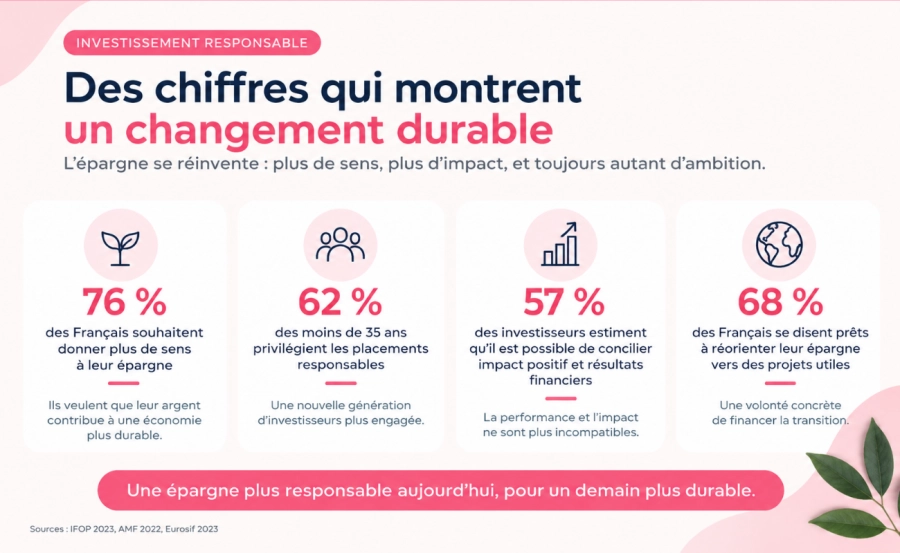
Une stratégie responsable peut également chercher à mieux identifier certains facteurs susceptibles d’affecter la valeur d’une entreprise à moyen ou long terme : dépendance aux énergies fossiles, exposition aux évolutions réglementaires, gouvernance défaillante, conditions de travail, consommation de ressources ou encore capacité à s’adapter aux transformations de son secteur.
Cela ne garantit aucunement une meilleure performance. Cela signifie simplement que les critères extra-financiers peuvent compléter l’analyse financière traditionnelle.
Cette approche rejoint d’ailleurs la définition donnée par la Direction générale du Trésor : l’investissement socialement responsable prend en compte, au-delà des critères financiers de risque et de gains potentiels, des facteurs liés à l’environnement, à la société et à la gouvernance.
Comprendre le fonctionnement et le contrôle du Label ISR — Direction générale du Trésor
Comparer un fonds ESG avec un fonds traditionnel semble simple. En pratique, la comparaison exige davantage de précautions.
Pour être pertinente, elle doit porter sur des produits réellement comparables : même zone géographique, caractéristiques comparables, horizon similaire et, idéalement, indice de référence cohérent. Comparer un fonds ISR investi en actions européennes avec un support obligataire traditionnel n’apprendrait pratiquement rien sur l’effet de l’approche responsable.
Il faut également regarder la durée étudiée. Un secteur peut être particulièrement favorisé pendant quelques années puis connaître une période plus difficile. Les performances observées sur un an ne permettent donc pas de tirer une conclusion générale sur l’investissement socialement responsable.
Autre élément essentiel : les frais. Deux fonds comparables exposés à des actifs proches peuvent générer une performance brute comparable, mais procurer un résultat différent à l’investisseur si leurs coûts de gestion ne sont pas les mêmes.
Enfin, la composition des fonds compte énormément. Une méthode ESG peut exclure certains secteurs, en surpondérer d’autres ou sélectionner les entreprises les mieux notées au sein de chaque activité. Ces choix modifient nécessairement le portefeuille et peuvent avoir un effet positif ou négatif selon les cycles de marché.
La bonne question n’est donc pas seulement : « L’ISR rapporte-t-il plus ou moins ? » Elle est plutôt : « À risque, durée et univers d’épargne comparables, quel résultat cette stratégie a-t-elle produit et pourquoi ? »
Et même lorsque la réponse est favorable, elle décrit le passé. Elle ne constitue jamais une promesse pour les années suivantes.
Pour aller plus loin sur cette recherche d’équilibre entre utilité et rentabilité, nous avons consacré un article complet à la question : épargne responsable et rentable : comment bien investir ?
Pourquoi investir responsable ne signifie pas renoncer à la performance
ESG, ISR, investissement à impact : de quoi parle-t-on exactement ?
Les expressions finance durable, ESG, ISR et investissement à impact sont souvent utilisées comme si elles désignaient la même chose. Ce n’est pas tout à fait le cas.
Les critères ESG permettent d’analyser une entreprise selon trois dimensions complémentaires aux données financières : l’environnement, le social et la gouvernance.
L’environnement peut notamment concerner les émissions de gaz à effet de serre, l’utilisation de l’énergie et des ressources, la pollution ou la biodiversité. Le volet social porte, entre autres, sur les conditions de travail, la sécurité, l’égalité ou les relations avec les différentes parties prenantes. La gouvernance s’intéresse au fonctionnement des organes de direction, à l’éthique, à la transparence et aux mécanismes de contrôle.
L’investissement socialement responsable, ou ISR, consiste à intégrer ce type de critères dans une stratégie de sélection et de gestion des titres.
En France, le Label ISR constitue un repère officiel. Il s’agit d’un label d’État attribué pour trois ans, avec des audits annuels. Son référentiel a par ailleurs été renforcé, notamment sur les enjeux climatiques. Il concerne différents véhicules financiers, parmi lesquels des OPCVM investis en actions ou obligations, mais aussi certains fonds immobiliers comme les SCPI et OPCI.
Il faut néanmoins garder une distinction essentielle en tête : un label renseigne sur les caractéristiques et la méthode ; il ne garantit pas sa performance ni le capital investi.
L'épargne à impact va généralement plus loin dans l’intention recherchée. L’objectif est alors de financer une activité produisant un effet environnemental ou social positif identifiable, tout en recherchant un résultat financier. La capacité à mesurer cet impact devient donc un élément essentiel.
Enfin, la finance durable constitue un ensemble plus large pouvant englober plusieurs de ces approches.
Comprendre ces différences évite une erreur fréquente : croire qu’il existerait une catégorie homogène appelée « placements verts ». Les méthodes, les objectifs et les caractéristiques peuvent considérablement varier d’une solution à l’autre.
Risque, diversification et horizon d'investissement : ce qui influence réellement le rendement
Lorsqu’on parle de rentabilité, le premier réflexe devrait être de parler aussi de risque.
Un taux ou un objectif de performance élevé n’a pas la même signification selon qu’il concerne une solution sécurisée ou un choix financier dont le capital peut fortement fluctuer. Plus largement, la rémunération potentielle doit toujours être analysée au regard de la possibilité de perte.
L’horizon de temps est tout aussi essentiel. Certains supports peuvent connaître d’importantes variations à court terme tout en étant conçus pour une détention de plusieurs années. D’autres peuvent être peu liquides et nécessiter de conserver son investissement pendant une durée recommandée.
La diversification constitue un autre levier. Répartir son argent entre plusieurs secteurs, sociétés ou zones géographiques permet de ne pas dépendre d’un seul moteur de performance. Elle n'empêche pas une perte en capital, mais peut contribuer à mieux le répartir.
Avant de comparer deux solutions, il faut donc examiner ensemble :
- la performance potentielle annoncée
- le risque de perte en capital
- la durée recommandée
- la liquidité du produit
- les frais
- la diversification obtenue
- la fiscalité applicable
- la transparence du support
Le ministère de l’Économie rappelle d’ailleurs parmi les bonnes pratiques la diversification des solutions, la définition de son appétence au risque et de son horizon d’investissement ainsi que la possibilité d’investir régulièrement plutôt qu’en une seule fois.
Les recommandations officielles sur l’investissement ISR — ministère de l’Économie
C’est précisément pour cette raison que la question « responsable ou performant ? » est imparfaite. Le caractère responsable constitue un critère de sélection supplémentaire ; il ne remplace pas l’analyse financière.
Pour définir ses objectifs, son horizon et son niveau de risque avant de sélectionner une solution, retrouvez également notre guide Comment investir son argent : les 3 questions à se poser avant de choisir un placement.
Quels placements permettent d’investir responsable ?
Fonds ISR, assurance-vie et supports financiers responsables
Pour un particulier, les fonds ISR constituent probablement l’une des portes d’entrée les plus connues vers l'épargne responsable.
Ils peuvent être investis en actions, en obligations. Leur stratégie peut prendre différentes formes : exclusion de certaines activités, sélection des sociétés affichant les meilleurs critères ESG de leur secteur, recherche d’un impact particulier ou combinaison de plusieurs méthodes.
Ces fonds peuvent notamment être accessibles à travers une assurance-vie, selon les unités de compte proposées par le contrat.
L’assurance-vie n’est donc pas responsable ou non responsable par nature. Tout dépend des supports choisis à l’intérieur du contrat. Un épargnant peut, par exemple, combiner différents fonds et différentes thématiques selon son profil, ses objectifs et son horizon.
Cette souplesse ne doit pas faire oublier que les unités de compte présentent un risque de perte en capital. Leur valeur évolue à la hausse comme à la baisse selon les marchés et les supports auxquels elles sont exposées.
Les épargnants peuvent également accéder directement ou indirectement à des actions et obligations émises par des entreprises intégrant des enjeux environnementaux ou sociaux à leur stratégie.
L’essentiel reste de regarder ce que la solution détient réellement. Un nom évocateur ou la présence du mot « durable » ne suffisent pas.
Avant de souscrire, il est utile de vérifier la stratégie, les principales lignes du portefeuille, le niveau d'exposition, les frais, l’indicateur de référence lorsqu’il existe et la méthode utilisée pour sélectionner les sociétés.
Immobilier, énergies renouvelables, agriculture : investir dans l’économie réelle
Investir responsable ne se limite pas à acheter des titres en Bourse ou des fonds ISR. Il est également possible d’orienter une partie de son patrimoine vers des actifs liés à l’économie réelle.
L’immobilier en fournit un bon exemple. Certaines SCPI intègrent des critères environnementaux et sociaux dans l’acquisition, la rénovation ou l’exploitation de leurs immeubles : amélioration de la performance énergétique, transformation de bâtiments existants, immobilier de santé ou d’éducation, par exemple.
L’investisseur acquiert alors indirectement une fraction d’un patrimoine immobilier diversifié. Il peut percevoir des revenus potentiels issus des loyers, mais la valeur des parts et les revenus distribués ne sont pas garantis. La SCPI est par ailleurs une soution financière de long terme et sa liquidité est plus faible que celle de nombreux titres cotés.
La transition énergétique constitue un autre univers. Financer des sociétés ou des projets liés aux énergies renouvelables permet de diriger du capital vers des infrastructures concrètes tout en recherchant une performance financière.
L’agriculture offre également des solutions permettant de participer au financement de terres, d’exploitations ou de projets de transition agricole.
Ces investissements peuvent donner une matérialité supplémentaire à l’utilisation de son argent. Mais concret ne signifie pas sans risque. Immobilier, énergie et agriculture sont eux aussi exposés à des risques économiques, opérationnels, réglementaires ou de liquidité.
Comment concilier performance et épargne responsable ?
Comparer rendement potentiel, risque, frais et durée de placement
Un produit affiche un objectif de rendement de 4 %, un autre de 6 %, un troisième de 8 %. Faut-il choisir automatiquement le chiffre le plus élevé ? Non.
La rentabilité n’a de sens qu’accompagné de son contexte.
Avant d’investir, plusieurs questions permettent d’éviter une grande partie des mauvaises comparaisons : quel est le risque de perte en capital ? Pendant combien d’années l’argent devrait-il rester investi ? Peut-on récupérer facilement son capital ? Quels sont les frais ? Et surtout : sur quoi repose la performance attendue ?
Cette dernière question est particulièrement importante.
Dans l’immobilier, la performance peut notamment provenir des loyers. Pour des obligations, il dépend entre autres des intérêts versés et de l’évolution de la valeur du titre. Sur les marchés actions, la performance peut venir de l’évolution des cours et, le cas échéant, des dividendes.
Il faut également distinguer objectif de rendement et rentabilité réellement obtenu. Une projection ou un objectif n’est jamais une promesse.
Un épargnant doit enfin replacer chaque solution dans l’ensemble de son portefeuille. Une solution peut être intéressante isolément et pourtant peu adaptée si elle augmente excessivement l’exposition à un même secteur ou à un même type de risque.
Pour approfondir cette question, notre article Diversification de l’épargne : comment investir plus sereinement explique pourquoi la répartition entre plusieurs solutions peut constituer un élément important d’une stratégie patrimoniale.
Le bon choix dépend donc autant du produit que de la personne qui investit : patrimoine disponible, capacité d’épargne, projets, horizon, tolérance aux fluctuations et objectifs financiers.
Vérifier l’impact réel et éviter le greenwashing
Une couleur verte, quelques photographies de nature ou l’utilisation des termes « durable », « responsable » et « transition » ne disent presque rien, à eux seuls, sur la composition d’une solution.
Pour aller plus loin, plusieurs éléments méritent d’être vérifiés :
- Quelle est précisément la stratégie responsable annoncée ?
- Quels secteurs sont exclus et selon quels critères ?
- Quels critères ESG sont réellement utilisés ?
- Le produit bénéficie-t-il d’un label et que couvre ce label ?
- Des indicateurs d’impact sont-ils publiés ?
- Peut-on comprendre où l’argent est investi ?
- Les résultats environnementaux ou sociaux sont-ils mesurés dans le temps ?
Un Label ISR peut apporter un premier niveau d’information. Mais aucun label ne dispense de lire la documentation du produit et de comprendre sa méthode.
Il faut également distinguer la politique ESG d’une société de l’impact directement attribuable au placement réalisé. Une entreprise peut améliorer sa gouvernance ou réduire son empreinte environnementale sans que chaque euro investi puisse être associé à une quantité précise d’émissions évitées.
Cette distinction est importante pour éviter les promesses excessives.
Pour un particulier, le meilleur réflexe consiste donc à demander des éléments concrets : où va mon argent, que finance-t-il, quels critères ont conduit à sélectionner ces actifs et comment les résultats sont-ils mesurés ?
La transparence devient alors un véritable critère de choix, au même titre que le degré d'exposition, les frais ou la performance.
Investir responsable : rendement ou impact, faut-il vraiment choisir ?
Opposer rentabilité et impact crée un faux dilemme.
Un investisseur peut rechercher simultanément une performance financière et une utilité environnementale ou sociale. Cela ne signifie pas que ces deux objectifs seront systématiquement atteints, ni qu’ils progresseront toujours dans le même sens.
La bonne méthode consiste plutôt à partir de ses objectifs personnels.
Une épargne de précaution destinée à absorber des dépenses imprévues n’a pas la même fonction qu’une somme d'argent préparée pour la retraite dans vingt ans. De même, un projet immobilier à trois ans et une stratégie patrimoniale à long terme ne permettent pas d’accepter le même niveau d'exposition.
Une fois ces besoins définis, le caractère responsable peut devenir un critère de sélection à part entière, aux côtés de la performance potentielle, de la liquidité et des frais.
C’est également là que l’offre disponible a changé. L’épargne responsable ne correspond plus à un seul type de produit. Un particulier peut aujourd’hui rencontrer cette approche dans des fonds, l’assurance-vie, l’immobilier, le financement d’entreprises ou encore des solutions tournées vers l’énergie et l’agriculture.
Cette diversité rend la sélection plus intéressante, mais également plus exigeante.
Chez Temys, notre approche consiste justement à ne pas opposer performance potentielle, accessibilité et utilité de l’épargne. L’objectif est de rendre accessibles des solutions sélectionnées et compréhensibles, tout en donnant à chacun les informations nécessaires pour décider en connaissance de cause.
Cela implique aussi d’accepter qu’un produit responsable ne soit pas automatiquement un bon produit. Une stratégie peut avoir une ambition environnementale pertinente mais présenter des frais trop élevés, un risque inadapté ou un horizon incompatible avec le projet de l’épargnant.
La question n’est donc pas : « Dois-je sacrifier la performance pour investir responsable ? » mais plutôt : « Parmi les solutions compatibles avec mes objectifs et mon niveau d'exposition, lesquelles correspondent aussi à mes valeurs ? »
FAQ : investissement responsable et rendement
L’investissement responsable est-il moins rentable ?
Non, un investissement responsable n’est pas mécaniquement moins rentable. Son résultat dépend avant tout des supports détenus, de la stratégie choisie, des frais, du degré d'exposition et des conditions de marché.
Il faut donc se méfier des conclusions générales tirées de quelques fonds ou de quelques années de performance.
Un fonds ISR exposé à certaines actions peut, par exemple, connaître une excellente période lorsque les secteurs qu’il privilégie progressent, puis une phase moins favorable lorsque le marché change. Un fonds traditionnel est soumis au même phénomène.
L’analyse doit se faire à caractéristiques comparables et sur une durée suffisamment représentative.
Surtout, une bonne performance historique n’est jamais une garantie pour l’avenir. Le fait qu’un produit soit responsable, ESG ou labellisé ne change pas cette règle fondamentale.
Pourquoi investir de manière responsable ?
Investir de manière responsable permet de prendre en compte l’impact environnemental, social et la gouvernance des entreprises, en plus des critères financiers classiques comme le rendement, le aléas ou les frais. L’objectif n’est pas de renoncer à la performance, mais d’intégrer des critères supplémentaires dans le choix de ses produits.
Cette démarche peut passer par des fonds ISR, des supports intégrant des critères ESG, l’assurance-vie, certaines SCPI ou encore des projets liés à l’économie réelle, comme les énergies renouvelables ou l’agriculture.
Le choix doit toutefois rester cohérent avec son profil, son horizon d’investissement et son niveau d'exposition. Une solution responsable n’est ni automatiquement plus rentable, ni automatiquement moins risquée.
Quels sont les risques d’un investissement responsable ?
Selon le support, l’investisseur peut notamment être confronté à une perte partielle ou totale du capital, aux fluctuations du marché, à une baisse, à un manque de liquidité ou encore à une concentration excessive sur certains secteurs.
Un fonds concentré sur un nombre limité d’entreprises de la transition énergétique peut, par exemple, être davantage exposé à ce secteur qu’un portefeuille très diversifié.
De même, une SCPI responsable reste exposée au marché immobilier. Son orientation ESG n’empêche ni une baisse du prix des parts ni une variation des revenus.
Le caractère responsable doit donc être considéré en complément de l’analyse des aléas, jamais à sa place.
Comment savoir si un placement est réellement responsable ?
Il faut regarder au-delà de son nom et examiner sa stratégie, ses critères de sélection, les actifs financés et les indicateurs publiés.
La première étape consiste à comprendre la méthode employée. Le produit exclut-il certains secteurs ? Sélectionne-t-il les entreprises les mieux notées selon des critères ESG ? Cherche-t-il un impact mesurable ? Finance-t-il directement des projets identifiables ?
La présence d’un label peut apporter une information supplémentaire. En France, le Label ISR constitue notamment un repère pour certains produits. Mais un label ne signifie ni « zéro impact négatif » ni « rendement garanti ».
Il faut ensuite consulter les documents disponibles et vérifier la cohérence entre le discours et la réalité du portefeuille.
Quatre questions permettent de faire un premier tri : que finance réellement mon argent ? Comment les supports sont-ils sélectionnés ? Quels résultats environnementaux ou sociaux sont mesurés ? Quels contraintes et quels frais dois-je accepter en contrepartie ?
C’est finalement cette combinaison entre transparence, impact identifiable, exposition adaptée à son profil et performance potentielle cohérente qui permet de juger un produit responsable.
Investir responsable ne consiste donc pas à accepter par principe une performance inférieure. Il s’agit d’ajouter une dimension supplémentaire à sa stratégie d’épargne : savoir non seulement combien son argent peut potentiellement rapporter, mais aussi où il va et ce qu’il contribue à finance
Pour autant, l’exigence de sens ne doit jamais conduire à oublier les fondamentaux. Comprendre le produit, comparer les solutions, examiner les frais, diversifier son portefeuille et adapter le niveau d'exposition à ses objectifs restent essentiels.
Performance et responsabilité ne sont pas deux camps opposés. Mais aucune des deux ne doit être présumée : elles doivent être analysées.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités
Temys dans la presse
10/09/2026Temys à l’honneur par Business Immo : interview et portrait de la fintech montpelliéraine
lire l’article
Conseils
07/09/2026Épargne et investissement : 10 questions à se poser avant d'investir
lire l’article