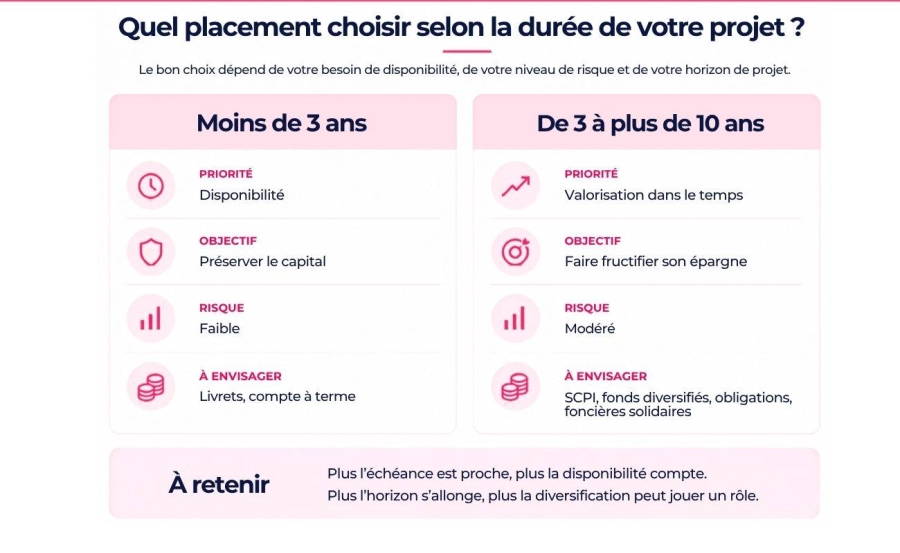
C’est précisément ce que l’on appelle l’horizon de placement : la durée pendant laquelle une somme peut rester investie avant d’être utilisée. L’Autorité des marchés financiers distingue généralement le court terme, inférieur à 3 ans, le moyen terme, de 3 à 10 ans, et le long terme, au-delà de 10 ans. Plus l’échéance est proche, plus la préservation du capital et la disponibilité comptent. À l’inverse, lorsque le temps s’allonge, il devient possible d’envisager des actifs plus fluctuants, s'ils correspondent à votre profil et à vos ambitions.
La bonne décision ne dépend donc pas d’un produit « meilleur » dans l’absolu. Elle dépend de votre situation, de vos besoins de liquidité, de votre tolérance au risque, de la somme disponible et du temps que vous pouvez laisser travailler votre épargne.
À retenir
Pour une échéance proche, privilégiez d’abord la sécurité et la disponibilité. Pour une échéance intermédiaire, recherchez un équilibre entre souplesse et potentiel de rendement. Pour une échéance lointaine, une diversification plus large peut être envisagée, avec une part d’actifs exposés aux marchés ou à l’immobilier. Dans tous les cas, l’échéance ne remplace jamais l’analyse du risque.
Comprendre son horizon de placement avant d’investir
L’horizon n’est pas un terme réservé aux professionnels. Il répond à une interrogation très concrète : jusqu’à quelle échéance pouvez-vous laisser une somme placée sans avoir à la récupérer ?
Cette échéance est importante car certains produits peuvent être disponibles à tout moment alors que d’autres nécessitent plusieurs années pour être cohérents avec leur fonctionnement. Il faut également distinguer la période minimale d’un contrat de la période recommandée pour espérer bénéficier pleinement de ses caractéristiques.
L’AMF rappelle qu’échéance, disponibilité et potentiel de rendement sont liés : un besoin très proche appelle généralement une solution disponible et peu risquée, tandis qu’un objectif lointain permet d’envisager une prise de risque plus importante si l’épargnant l’accepte.
Comment définir son horizon de placement ?
La bonne méthode consiste à partir de l'usage prévu de l'argent et non du produit. Avant d’investir, posez-vous quatre questions simples :
- À quelle date aurez-vous besoin de cet argent ? Une échéance précise réduit la marge de manœuvre.
- Le montant doit-il être disponible en totalité ? Un apport immobilier prévu à brève échéance ne supporte pas le même aléa qu’un capital destiné à la retraite.
- Pouvez-vous reporter l'échéance en cas de baisse ? Si la réponse est non, la prudence doit peser davantage dans la décision.
- Quelle perte temporaire seriez-vous réellement capable d’accepter ? La réponse permet de vérifier que le niveau de risque reste cohérent avec votre situation.
Cette réflexion permet aussi d’éviter une erreur fréquente : choisir d’abord un support parce que son taux ou son rendement semble attractif, puis essayer de faire entrer sa situation dans les modalités du produit.
Une stratégie d’investissement cohérente doit fonctionner dans l’autre sens : l'usage prévu détermine l’échéance, qui influence le niveau de risque acceptable, puis seulement vient la sélection des solutions.
Court, moyen ou long terme : quelles différences ?
Pour simplifier, trois grandes périodes permettent de se repérer.
À court terme, c’est-à-dire généralement moins de 3 ans, la priorité est la disponibilité. Si vous préparez des travaux, un achat automobile, un apport ou toute autre dépense proche, une baisse de capital au mauvais moment peut compromettre la dépense prévue.
Sur un horizon intermédiaire, entre environ 3 et 10 ans, la stratégie peut devenir plus diversifiée. Tout dépend cependant de la date du projet. Une somme nécessaire à une date précise doit rester gérée avec davantage de prudence qu’un capital dont l’utilisation peut être repoussée.
Pour un horizon plus long, au-delà de 10 ans, le temps permet davantage de diversification. Cela ne signifie pas que lerisque disparaît. Cela signifie simplement qu’un investisseur dispose de plus de temps pour traverser les cycles des marchés ou laisser se développer certains actifs immobiliers et économiques.
Cette classification reste un repère et non une règle rigide. Un placement annoncé pour dix années peut être inadapté à une personne qui supporte très mal les fluctuations. À l’inverse, un investisseur expérimenté peut accepter une part de risque sur une échéance intermédiaire, si ses besoins sont déjà sécurisés.
Quels placements à court terme pour garder son épargne disponible ?
À court terme, la priorité n’est pas de rechercher le gain maximal. L'essentiel est de savoir que les fonds seront là lorsqu’il faudra préparer une échéance.
Les placements à court terme doivent donc être analysés selon trois critères : disponibilité, garantie éventuelle du capital et conditions de retrait. Les livrets réglementés répondent bien à cette logique pour une réserve de précaution ou un projet proche.
Le Livret A, le LDDS et, sous conditions, le LEP permettent notamment de conserver une somme disponible avec une rémunération encadrée. Leurs taux évoluent au fil du temps ; il est donc préférable de les vérifier au moment de décider plutôt que de choisir un support sur la base d’un chiffre devenu obsolète.
Les livrets bancaires non réglementés et les comptes à terme peuvent également entrer dans la réflexion. Le compte à terme repose en général sur une immobilisation pendant une période définie en contrepartie d’un taux connu à l’avance. Les modalités varient selon les établissements : période d’immobilisation, montant minimal, pénalités en cas de sortie anticipée ou renouvellement.
Pour une échéance proche, il faut se méfier des produits qui affichent un rendement potentiel plus élevé mais dont la valeur peut fluctuer. Une performance espérée n’a que peu d’intérêt si vous devez vendre lorsque les marchés traversent une baisse.
Livrets, comptes à terme et fonds monétaires : quelles solutions ?
Les livrets sont souvent la première réponse lorsque la fin en soi est la disponibilité. Leur principal avantage est leur simplicité : les fonds restent accessibles et les règles sont faciles à comprendre.
Un compte à terme peut convenir lorsqu’une somme peut être immobilisée pendant quelques mois ou quelques années et que les modalités de rémunération sont suffisamment claires. Il faut néanmoins lire précisément les règles de sortie avant de souscrire.
Les fonds monétaires constituent une autre possibilité pour certains épargnants. Ils investissent principalement dans des instruments de dette à très courte échéance. Ils peuvent offrir une rémunération liée aux conditions des marchés monétaires, mais ils ne doivent pas être assimilés à un livret d'épargne garanti : leur fonctionnement, leurs frais et leur risque doivent être compris avant toute décision.
Une assurance-vie peut également comporter des supports prudents, mais ce n’est pas automatiquement la meilleure réponse pour une dépense imminente. Tout dépend du contrat, de la nature des supports, des délais de retrait et de la fiscalité applicable.
En résumé, si l’argent doit servir prochainement, la question essentielle reste : « puis-je récupérer la somme prévue au moment prévu ? » Le meilleur taux ne compense pas une indisponibilité incompatible avec votre situation.
Quels placements à moyen terme pour financer ses projets ?
Cette période intermédiaire est souvent la zone la plus délicate. Avec un horizon intermédiaire, il peut être tentant de rechercher davantage de performance. Mais l’échéance reste suffisamment proche pour qu’une forte baisse quelques mois avant le besoin devienne problématique.
Il faut donc construire un équilibre entre deux poches : une part stable pour protéger le projet et, lorsque le profil le permet, une part plus dynamique pour rechercher un rendement supérieur.
Cette répartition dépend de l’échéance exacte. Financer les études d’un enfant à une date précise impose un calendrier relativement strict. À l’inverse, constituer un apport pour un futur achat sans calendrier arrêté laisse davantage de latitude.
Certains produits du marché peuvent convenir à cette période selon leur composition : fonds diversifiés, obligations via des supports collectifs, plan d’épargne entreprise lorsqu’il est accessible, assurance-vie ou autres enveloppes permettant de combiner plusieurs actifs. La décision doit toujours tenir compte des frais, de la fiscalité et des règles du contrat.
Comment concilier rendement, risque et disponibilité ?
Pour trouver un équilibre, il est utile de raisonner en trois étapes.
La première consiste à isoler la somme dont vous êtes certain d’avoir la nécessité. Plus cette partie est importante et plus la date est proche, plus elle mérite d’être sécurisée progressivement.
La deuxième consiste à regarder votre marge de manœuvre. Si l'échéance peut être décalée avec souplesse, vous pouvez éventuellement accepter davantage de fluctuations sur une partie de la somme.
Enfin, la troisième consiste à vérifier la diversification. Un portefeuille concentré sur un seul secteur, une seule entreprise ou une seule classe d’actifs reste vulnérable. Répartir entre plusieurs types de supports peut limiter l’impact d’un choc localisé, même si cela ne supprime jamais le risque de perte.
L’AMF rappelle qu’une diversification pertinente doit être adaptée à la situation financière, aux objectifs et au profil de l’épargnant. Elle n’implique donc pas de multiplier les produits sans logique : mieux vaut quelques solutions comprises et cohérentes qu’un empilement difficile à suivre.
Pour approfondir les critères à vérifier avant toute décision : Épargne et investissement : 10 questions à se poser avant d’investir.
Quels placements à long terme pour faire fructifier son capital ?
Lorsque l’objectif est situé à une échéance lointaine, la logique change. L’investisseur peut chercher à faire progresser son patrimoine progressivement.
Cela permet d’envisager des actifs dont la valeur peut connaître des variations plus importantes ou dont la liquidité est plus faible. Le temps peut aider à absorber certaines fluctuations, mais il ne transforme jamais un actif risqué en actif garanti.
Le long terme est particulièrement adapté à la retraite, à la transmission ou à la constitution progressive d'un patrimoine. Il permet également d’étaler les versements réguliers sur une longue période et de profiter de la capitalisation lorsque les gains sont réinvestis.
Immobilier et SCPI : investir sur la durée
L’immobilier peut être détenu directement ou indirectement. Les SCPI permettent, par exemple, d’investir dans un patrimoine immobilier géré par une société spécialisée, sans avoir à acheter et administrer soi-même un logement.
Elles peuvent répondre à plusieurs objectifs : diversification patrimoniale, recherche de ressources potentielles ou exposition à l’immobilier professionnel. En contrepartie, la valeur des parts et les revenus distribués ne sont pas garantis. La revente peut aussi être différée : ce type de support est donc généralement envisagé pour une détention longue.
Chez Temys, les SCPI font partie des placements proposés aux épargnants qui souhaitent investir dans des actifs immobiliers concrets. Certaines stratégies sont orientées vers des secteurs comme la santé, l’éducation, les régions ou l’énergie.
La sélection ne doit cependant pas reposer uniquement sur le rendement affiché. Il faut notamment examiner la composition du patrimoine, les frais, le taux d’occupation, la politique de distribution et la période recommandée.
L’immobilier collectif peut aussi compléter d’autres actifs dans une stratégie diversifiée. Il ne doit pas forcément représenter la totalité du capital disponible.
Fonds et actions : accepter davantage de fluctuations pour viser le long terme
Les actions représentent une participation au capital d’une entreprise. Leur valeur peut fortement évoluer à court terme, mais un horizon lointain laisse davantage de temps pour traverser les cycles économiques. C’est pourquoi elles sont souvent associées à des ambitions de long terme.
Investir directement dans quelques titres demande néanmoins de solides connaissances et crée un risque de concentration. Les fonds permettent de regrouper de nombreuses valeurs au sein d’un même support. Selon leur stratégie, ils peuvent investir dans des actions, des obligations, plusieurs zones géographiques ou plusieurs secteurs.
Le temps permet aussi de tirer parti des intérêts et gains réinvestis. Sur une longue période, l’effet cumulatif peut devenir important, mais il reste dépendant des performances réellement obtenues.
Les solutions liées à l’économie réelle peuvent également trouver leur place dans une allocation de long terme. Immobilier utile, agriculture, énergies renouvelables, forêt ou financement d’entreprises : ces investissements peuvent permettre de donner une orientation concrète à une partie de son épargne.
Ils comportent toutefois leurs propres risques, notamment de liquidité, de perte en capital ou d’horizon d’engagement. L’utilité d’une initiative ou son caractère responsable ne supprime jamais le risque financier.
Pour un objectif de retraite, le sujet mérite une réflexion spécifique. Comment préparer sa retraite grâce à son épargne ? Le guide complet détaille les principaux repères pour construire progressivement un capital et adapter sa stratégie à l’échéance.
Comment choisir un placement selon ses objectifs et son niveau de risque ?
L’échéance est déterminante, mais elle ne suffit pas. Deux personnes face à la même échéance peuvent adopter des stratégies très différentes.
La première peut rechercher avant tout la stabilité parce qu’elle ne veut pas voir son capital fluctuer. La seconde peut accepter une baisse temporaire si elle estime que le potentiel de rendement à long terme justifie cette prise de risque.
Aucune de ces attitudes n’est « meilleure » : elles correspondent à des profils différents et présentent chacune des avantages et des limites.
Il faut également regarder la situation globale. Avez-vous déjà une réserve de précaution ? Êtes-vous propriétaire ? Vos revenus sont-ils réguliers ? Avez-vous des crédits ? D’autres dépenses prévues vont-elles mobiliser de l’argent aux prochaines échéances ? La réponse à ces interrogations peut modifier radicalement le choix.
Retraite ou revenus complémentaires : adapter la durée à son besoin
Pour un achat prévu à court terme, la priorité est la sécurité du montant nécessaire. Pour un usage prévu à quelques années, on peut construire une répartition plus souple entre sécurité et recherche de performance.
Pour la retraite, le nombre d’années restantes permet souvent d’envisager une diversification plus large, puis de réduire progressivement le risque à mesure que l’échéance approche.
La recherche de ressources complémentaires appelle encore une autre logique. Il faut partir du revenu souhaité, estimer le capital nécessaire et déterminer si les revenus attendus sont suffisamment réguliers. Certaines SCPI, par exemple, peuvent distribuer des ressources potentielles, mais ces distributions ne sont pas garanties.
Pour approfondir cette approche : Comment générer des revenus complémentaires grâce à son épargne ?
Dans tous les cas, quatre critères doivent rester alignés : objectif, échéance, disponibilité et risque. Dès que l’un de ces éléments change, la stratégie mérite d’être revue.
Un changement professionnel, un achat immobilier, une naissance ou une évolution des ressources peut modifier vos projets. Il est donc utile de réexaminer périodiquement ses investissements plutôt que de considérer qu’un choix effectué une fois reste adapté pour toute la vie.
La diversification joue également un rôle central. L’AMF souligne qu’elle consiste à éviter qu’une même évolution de marché affecte l’ensemble du portefeuille de la même manière. Elle doit toutefois rester lisible : la multiplication des lignes et des contrats n’est pas une fin en soi.
Chez Temys, l’accompagnement consiste précisément à partir du projet et du profil avant de regarder les solutions. La démarche vise à rendre l’investissement plus accessible et compréhensible, avec un parcours digital et la possibilité d’échanger avec un conseiller gratuitement et sans engagement.
FAQ : quel placement choisir à court, moyen ou long terme ?
Quel placement choisir à court, moyen ou long terme ?
À court terme, la priorité est généralement la sécurité et la disponibilité : livrets, comptes à terme ou autres supports prudents peuvent être adaptés selon les conditions.
Sur une échéance intermédiaire, une diversification progressive peut être envisagée si votre intention laisse suffisamment de souplesse.
À long terme, des actifs comme l’immobilier, les SCPI, les fonds ou les actions peuvent trouver leur place selon le profil de risque. Le choix dépend toujours de l'échéance prévue, de la nécessité de liquidité et de la tolérance aux fluctuations.
Quel est le placement le plus rentable à court terme ?
Il n’existe pas de placement à la fois très rentable, totalement disponible et sans risque.
À court terme, il est généralement plus pertinent de comparer le rendement net, la garantie éventuelle, la fiscalité et les conditions de retrait. Un taux légèrement plus élevé n’est pas nécessairement avantageux si l’argent est bloqué au moment où vous en avez besoin.
La question n’est donc pas seulement « lequel rapporte le plus ? », mais « lequel répond à mon projet sans exposer une somme dont j’aurai bientôt la nécessité ? ».
Comment choisir entre sécurité, rendement et disponibilité ?
Ces trois critères sont rarement maximisés en même temps.
La sécurité et la disponibilité limitent généralement le rendement potentiel ; rechercher davantage de performance suppose souvent d’accepter davantage de fluctuations, une immobilisation plus longue ou une liquidité moindre.
Commencez donc par identifier le critère qui ne peut pas être compromis, puis choisissez les supports en conséquence.
Où placer 100 000 € à court terme ?
Pour une somme importante destinée à être utilisée rapidement, la priorité est d’abord de sécuriser l’échéance.
Il peut être pertinent de répartir les fonds entre plusieurs solutions plutôt que de rechercher un seul produit. Les plafonds des livrets, les modalités des comptes à terme, la disponibilité des fonds et la garantie applicable doivent être examinés.
Si une partie des 100 000 € n’est finalement pas nécessaire avant longtemps, elle peut être traitée séparément avec une stratégie adaptée à une échéance plus lointaine. Cette distinction évite de gérer de la même manière l’argent destiné à un besoin proche et celui qui peut rester investi.
Faut-il choisir le même placement pour une échéance à 2 ans et à 10 ans ?
Non. À brève échéance, une forte baisse juste peut compromettre la dépense prévue, ce qui justifie une approche prudente.
À une échéance lointaine, l’investisseur dispose de davantage de temps pour traverser les fluctuations des marchés et peut, selon son profil, diversifier davantage son capital.
C’est précisément pour cette raison que l’horizon doit être défini avant de sélectionner un produit.
À retenir : le projet vient avant le produit
Le bon placement n’est pas celui qui affiche le rendement le plus séduisant au moment où vous le découvrez. C’est celui qui correspond au temps dont vous disposez, à l'usage prévu de votre argent. Pour une échéance proche, mieux vaut préserver la somme nécessaire. Avec davantage de recul, un équilibre entre stabilité et potentiel de performance devient possible.
Sur le long terme, la diversification peut s’élargir vers l’immobilier, les SCPI, les actions, les fonds ou des investissements liés à l’économie réelle.
Avant toute décision, prenez donc le temps de définir l’usage futur de votre argent. Cette étape paraît simple, mais elle évite une grande partie des erreurs de choix.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités