La fin de la vie professionnelle est une étape que beaucoup envisagent avec un mélange d'impatience et d'appréhension. La question du maintien du niveau de vie reste une préoccupation majeure. En France, le système par répartition assure une base, mais il est rare qu'il suffise à couvrir l'intégralité des besoins et des envies d'une vie active prolongée. Épargner efficacement pour sa retraite n'est pas un luxe, mais un véritable pilier de votre futur confort financier.
Anticiper sa retraite ne se résume pas à choisir un placement au dernier moment. Il s'agit d'une démarche de long terme, une construction patiente qui demande de la méthode et de la régularité. Cet article a pour vocation de vous éclairer sur les mécanismes de l'épargne retraite, sans jargon inutile, pour vous aider à bâtir une stratégie qui vous ressemble. Le but est simple : transformer vos capacités d'investissement d'aujourd'hui en revenus complémentaires pour demain.
À retenir
- La pension de retraite remplace en général une partie seulement du dernier salaire.
- Commencer tôt permet un effort mensuel plus léger.
- Aucun placement ne suffit seul : on combine sécurité, potentiel de rendement et avantages fiscaux.
- Le bon placement dépend de votre âge, de vos objectifs et de votre niveau de risque.
- Un accompagnement gratuit et sans engagement aide à construire un plan adapté.
Pourquoi épargner pour préparer sa retraite ?
Parce que la pension de retraite ne remplace en général qu'une partie du dernier salaire. L'épargne sert à combler cet écart et à garder le niveau de vie souhaité.
Le constat est partagé par de nombreux experts : le taux de remplacement, c'est-à-dire le pourcentage de votre ancien salaire que représentera votre pension, a tendance à s'effriter au fil des réformes. Il varie selon votre carrière, votre statut et votre âge de départ. L'épargne devient alors le levier principal pour combler cet écart et éviter une baisse brutale de votre pouvoir d'achat le moment venu.
Pourquoi anticiper dès aujourd'hui ?
Le temps est sans doute votre meilleur allié en matière d'investissement. Plus vous commencez tôt, plus l'effort nécessaire est lissé. C'est le principe des intérêts composés : les gains générés chaque année génèrent à leur tour des gains les années suivantes. En commençant à trente ans, une petite somme mensuelle peut devenir un capital significatif à soixante-quatre ans. À l'inverse, attendre la cinquantaine pour s'en préoccuper impose des versements beaucoup plus lourds, parfois difficiles à supporter pour le budget du foyer.
Anticiper permet également de mieux traverser les cycles économiques. Vous ne subissez plus la conjoncture du moment : vous construisez un projet de vie. Pour avoir une vision claire de vos droits actuels, il est d'ailleurs recommandé de consulter régulièrement le site officiel Info Retraite, qui centralise vos données de carrière et propose des estimations de pension.
Commencer tôt permet notamment de :
- profiter de l'effet des intérêts composés
- lisser son effort d'épargne dans la durée
- absorber plus facilement les fluctuations des marchés
- se constituer progressivement un capital
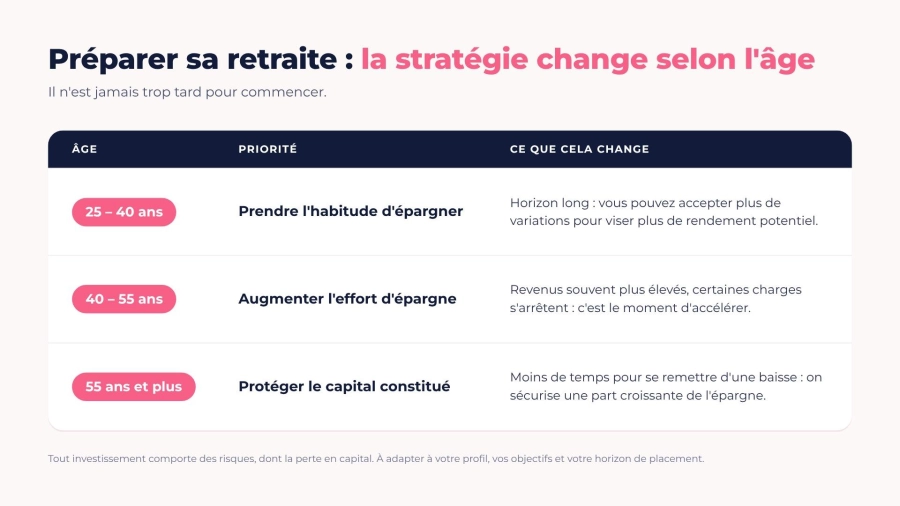
Entre 25 et 40 ans, on prend l'habitude d'épargner ; entre 40 et 55 ans, on augmente l'effort ; après 55 ans, on protège le capital constitué.
Combien épargner par mois pour préparer sa retraite ?
Il n'existe pas de réponse unique à cette question, car tout dépend de votre train de vie actuel et de vos projets futurs. Souhaitez-vous voyager, rester dans votre résidence principale ou envisager un déménagement ? Le bon montant est celui qui comble votre écart de revenus sans peser sur votre budget d'aujourd'hui. Pour définir votre projet, commencez par lister vos charges incompressibles et celles qui disparaîtront, comme le remboursement d'un prêt immobilier ou les frais liés à l'éducation des enfants.
Pour estimer votre effort d'épargne, suivez ces 4 étapes :
- Estimez votre future pension sur Info Retraite.
- Estimez vos besoins à la retraite : les charges qui disparaissent et celles qui apparaissent (voyages, santé, aide à vos proches).
- Calculez l'écart entre ces besoins et votre pension.
- Déduisez votre effort d'épargne mensuel, en tenant compte de l'inflation.
Il est crucial de prendre en compte l'inflation dans vos calculs. Un euro d'aujourd'hui n'aura pas le même pouvoir d'achat dans vingt ans. C'est pour cette raison que votre projet doit être évolutif et régulièrement ajusté en fonction de l'évolution de vos revenus et de la hausse des prix. Pour aller plus loin : Combien épargner par mois selon son salaire ?
Quelles solutions d'épargne choisir pour bien préparer sa retraite ?
Aucun placement ne suffit seul. Une bonne stratégie combine des placements de sécurité, des placements qui visent plus de rendement et, selon votre situation, des placements avec un avantage fiscal.
Il est important de comprendre que chaque solution répond à un besoin spécifique : sécurité, rendement ou fiscalité. Une stratégie robuste ne repose jamais sur un seul support, mais sur une combinaison réfléchie de plusieurs dispositifs. L'idée est de construire une épargne capable de résister aux aléas tout en captant la croissance économique.
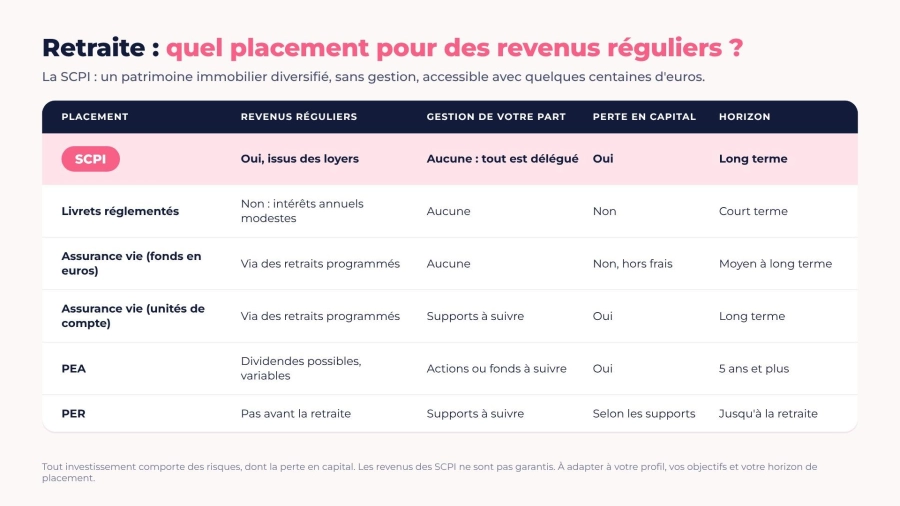
Pour préparer sa retraite, la SCPI est le seul de ces placements à offrir des revenus potentiels réguliers issus des loyers, sans aucune gestion. En contrepartie, elle se garde plusieurs années, et ni le capital ni les revenus ne sont garantis.
Les placements garantis pour sécuriser une partie de son épargne
Pour beaucoup d'épargnants, la sécurité est la priorité absolue. Les placements à capital garanti, tels que le fonds en euros de l'assurance vie ou les livrets réglementés, jouent un rôle de socle. Ils permettent de protéger les sommes versées contre toute perte en capital, hors frais pour le fonds euros. C'est une sécurité psychologique importante, surtout à l'approche de l'âge de la retraite, quand le temps ne permet plus de se refaire après une baisse des marchés.
Cependant, cette sécurité a un coût : un rendement souvent modeste, qui peine parfois à dépasser l'inflation. Ces supports sont parfaits pour constituer une épargne de précaution ou pour sécuriser des gains réalisés sur d'autres placements plus risqués. Ils ne doivent pas constituer l'intégralité de votre stratégie de long terme, sous peine de voir la valeur réelle de votre capital stagner, voire diminuer au fil des ans. Pour découvrir les différents dispositifs officiels, le site Service Public offre des fiches détaillées très utiles.
Les placements pour rechercher davantage de rendement
Pour dynamiser votre épargne, il est souvent nécessaire de se tourner vers des actifs dits de diversification. L'investissement en actions, via un Plan d'Épargne en Actions (PEA) ou des unités de compte en assurance vie, permet de participer à la croissance des entreprises. Historiquement, sur le long terme, les actions ont offert des performances supérieures aux placements monétaires, malgré une volatilité plus marquée à court terme.
L'immobilier de rendement, notamment à travers les SCPI (Sociétés Civiles de Placement Immobilier), constitue une autre alternative intéressante. Cela permet de percevoir des revenus réguliers sans les contraintes de gestion d'un bien physique. Les performances passées ne préjugent pas des performances futures.
L'immobilier de rendement, notamment à travers les SCPI (Sociétés Civiles de Placement Immobilier), constitue une autre alternative intéressante. Cela permet de percevoir des revenus potentiels réguliers sans les contraintes de gestion d'un bien physique. Enfin, le Plan d'Épargne Retraite (PER) est un outil spécifiquement conçu pour cet horizon, offrant souvent un avantage fiscal à l'entrée, ce qui peut augmenter votre capacité d'investissement. Chaque support a ses avantages et ses contraintes qu'il convient d'analyser avec méthode.
Les SCPI : des revenus potentiels sans gérer de locataire
Une SCPI permet d'investir dans l'immobilier sans acheter de bien en direct. Vous achetez des parts d'un parc immobilier (bureaux, commerces, santé, logistique) géré par une société de gestion. En contrepartie, vous pouvez percevoir des revenus réguliers, qui dépendent des loyers encaissés.
Pour la retraite, c'est une piste pour se constituer des revenus complémentaires potentiels. Selon les SCPI, on peut commencer avec quelques centaines d'euros. Attention : le capital n'est pas garanti, les revenus non plus, et la revente des parts peut prendre du temps. Une SCPI se garde plusieurs années.
Sur Temys, chaque fiche SCPI précise le niveau de risque, la durée de placement recommandée et le montant minimum. Découvrir les solutions.
Pourquoi la diversification est souvent la meilleure stratégie
Le vieil adage qui conseille de ne pas mettre tous ses œufs dans le même panier prend tout son sens ici. La diversification consiste à répartir votre capital entre différentes classes d'actifs (actions, obligations, immobilier, fonds garantis) et différentes zones géographiques. Cette approche permet de réduire le risque global de votre portefeuille : si un secteur économique traverse une crise, les autres peuvent compenser cette baisse. C'est ce qui rend une épargne plus solide dans la durée.
Au-delà de la performance financière, la diversification peut aussi intégrer des critères de sens. De plus en plus d'épargnants souhaitent savoir ce que leur argent finance concrètement : transition énergétique, santé, logement, projets sociaux. Pour approfondir ce sujet, vous pouvez consulter notre ressource : Investir de manière responsable : guide complet. Une stratégie diversifiée et responsable permet de donner du sens à son épargne tout en préparant son avenir personnel.
Comment choisir les solutions adaptées à votre profil ?
Il n'existe pas de portefeuille type qui conviendrait à tout le monde. Votre voisin, votre collègue ou votre frère n'ont ni les mêmes besoins, ni la même tolérance face aux fluctuations des marchés. Choisir les bons supports demande une introspection honnête sur votre situation personnelle. C'est cette personnalisation qui vous aide à tenir votre stratégie sur la durée, sans céder à la panique lors des baisses ou à l'euphorie lors des phases de hausse.
Votre âge et votre horizon de placement
C'est le premier curseur de votre répartition. À trente ou quarante ans, vous avez devant vous plusieurs décennies avant de partir à la retraite. Vous pouvez donc vous permettre une exposition plus forte aux actifs plus risqués, au potentiel de rendement plus élevé. Si le marché baisse, vous avez le temps d'attendre qu'il remonte. On parle alors d'une gestion pilotée à horizon, où la part de fluctuation diminue progressivement à mesure que vous approchez de la date de départ.
À l'inverse, si vous êtes à moins de cinq ans de la retraite, la priorité bascule vers la protection du capital accumulé. Il serait dommage de voir baisser une partie de votre épargne juste avant d'en avoir besoin. À ce stade, on privilégie les supports liquides et garantis. L'horizon de placement n'est pas une donnée figée, il évolue chaque année et nécessite un arbitrage régulier pour rester en phase avec votre situation personnelle et professionnelle.
Votre capacité d'épargne et vos objectifs
Votre stratégie doit être réaliste. Il est inutile de s'imposer un effort d'épargne tel qu'il vous empêcherait de vivre normalement aujourd'hui. L'épargne doit provenir de votre capacité de financement résiduelle, après avoir payé vos charges et constitué un matelas de sécurité pour les imprévus. Certains préféreront verser de petites sommes chaque mois, tandis que d'autres utiliseront des primes annuelles ou des héritages pour effectuer des versements ponctuels plus importants.
Vos objectifs personnels dictent également le choix des supports. Si votre priorité est de transmettre un capital à vos enfants, l'assurance vie sera privilégiée pour son cadre fiscal successoral avantageux. i votre but est uniquement de générer un complément de revenu à la retraite, vous pourriez regarder du côté des rentes viagères, des retraits programmés ou des placements qui versent des revenus potentiels réguliers, comme les SCPI. Chaque profil a son outil de prédilection, et il est souvent nécessaire de combiner plusieurs solutions pour répondre à tous vos objectifs.
Votre niveau de risque
C'est sans doute le point le plus subjectif et le plus crucial. La volatilité n'est pas seulement une perte potentielle d'argent, c'est aussi l'inconfort émotionnel que vous ressentez face à l'incertitude. Avant d'investir, il est indispensable de se poser la question : comment réagirais-je si mon portefeuille perdait 10 % en un mois ? Si la réponse vous inquiète, alors votre exposition au risque est trop élevée, même si mathématiquement elle semble cohérente avec votre âge.
Évaluer sa propre psychologie est un exercice difficile. Pour vous aider dans cette réflexion, nous avons préparé un article dédié : Comment savoir si un placement est risqué ? Comprendre la différence entre la volatilité (les variations de prix) et la perte définitive est essentiel. Une bonne stratégie est celle avec laquelle vous êtes à l'aise, et qui fait avancer vos projets de manière raisonnée et maîtrisée.
Comment construire une stratégie d'épargne retraite efficace ?
En épargnant régulièrement, le plus tôt possible, avec des virements automatiques. La régularité compte souvent plus que le montant de départ.
Une fois les outils identifiés et votre profil défini, il reste à passer à l'action. La mise en œuvre d'une stratégie d'épargne retraite ne se fait pas en un jour. C'est un processus progressif qui demande de la discipline. Il s'agit de s'installer dans une routine vertueuse. La régularité est souvent plus payante que l'opportunisme, car elle élimine le biais émotionnel lié aux mouvements de marché.
Commencer tôt ou investir davantage plus tard ?
Commencer tôt est presque toujours plus avantageux. En commençant jeune, vous profitez de l'effet de levier temporel. Cependant, la vie n'est pas linéaire. En début de carrière, les salaires sont plus bas et les projets (achat immobilier, famille) sont nombreux. Il est donc normal de commencer modestement. L'important est de prendre l'habitude d'épargner, même si ce n'est que cinquante euros par mois.
Plus tard, avec l'augmentation des revenus et la fin de certaines charges, vous pourrez augmenter significativement vos versements. On parle alors de rattrapage de capacité d'épargne. L'idéal reste une approche hybride : une base régulière dès que possible, complétée par des efforts plus soutenus lors de la seconde moitié de la carrière. L'essentiel est de ne jamais rester totalement inactif : chaque année compte.
Faut-il investir régulièrement ou ponctuellement ?
L'investissement régulier, aussi appelé investissement programmé, présente des avantages psychologiques et techniques majeurs. En investissant la même somme chaque mois, vous achetez plus de parts quand les prix sont bas et moins de parts quand les prix sont hauts. Cela permet de lisser votre prix de revient moyen et de ne pas vous soucier de savoir si c'est le "bon timing" pour entrer sur le marché.
L'investissement ponctuel, lui, intervient souvent lors d'événements de vie : vente d'un bien, héritage, prime professionnelle. Il demande plus de vigilance. Faut-il tout investir d'un coup ou fractionner l'entrée ? La réponse dépend souvent de la conjoncture et de votre tempérament. Dans tous les cas, la mise en place de virements automatiques reste le meilleur moyen de s'assurer que les économies pour la retraite ne passent pas après les dépenses de loisirs, mais deviennent une priorité de votre budget.
Pourquoi un accompagnement peut faire la différence ?
Le monde de la finance peut paraître opaque et complexe. Entre les évolutions législatives, les changements de fiscalité et la multitude de supports, il est facile de se sentir perdu. Un regard extérieur et professionnel permet de prendre de la hauteur. Un conseiller ne se contente pas de proposer des solutions ; il analyse votre situation globale, anticipe les questions de transmission et vous aide à garder le cap quand les marchés bougent.
Choisir d'être accompagné est une décision stratégique en soi. Pour vous aider à trancher, vous pouvez lire notre analyse : Investir seul ou avec un conseiller : 6 critères pour faire le bon choix. Un bon accompagnement doit être transparent sur les frais et axé sur vos intérêts de long terme. C'est un investissement dans la qualité de votre prise de décision, qui peut vous éviter des erreurs coûteuses et vous aider à faire des choix adaptés à vos objectifs.
Préparer sa retraite avec Temys : une approche diversifiée et responsable
Chez Temys, nous croyons que la préparation de la retraite ne doit pas être une source de stress, mais un projet de vie enthousiasmant. Notre approche repose sur la conviction que la performance financière peut aller de pair avec une vision responsable de l'économie. Nous ne cherchons pas à vous vendre un produit unique, mais à construire avec vous une stratégie globale, adaptée à vos objectifs et à votre situation. La diversité de nos solutions permet de répondre à chaque étape de votre vie, et elles sont accessibles quel que soit le montant que vous souhaitez épargner.
Un accompagnement gratuit, humain et sans engagement
Nous mettons un point d'honneur à remettre l'humain au centre de la gestion patrimoniale. Nos conseillers sont là pour écouter, expliquer et guider, sans pression commerciale. Nous croyons en la pédagogie : un épargnant qui comprend ses produits d'épargne fait des choix plus sereins. Que vous soyez au début de votre réflexion ou que vous souhaitiez optimiser un projet déjà existant, nous vous offrons un regard neuf et expert sur votre situation.
Vous souhaitez faire le point ? Nos conseillers vous accompagnent gratuitement et sans engagement afin d'identifier les supports les plus adaptés à votre situation.
👉 Faire le point sur ma retraite
Vous souhaitez faire le point ? Nos conseillers vous accompagnent gratuitement et sans engagement afin d'identifier les supports les plus adaptées à votre situation.
En résumé
💡 Les 3 idées reçues sur la préparation de la retraite
❌ « Il est trop tard pour commencer après 50 ans. »
✅ Il n'est jamais trop tard. Le conseil sera simplement différent de celui d'une personne qui commence à 30 ans.
❌ « Le PER suffit à bien préparer ses futurs revenus. »
✅ Le PER est un outil intéressant, mais il peut être pertinent de le compléter avec d'autres supports selon vos projets et votre situation.
❌ « Il faut être riche pour préparer sa retraite. »
✅ Commencer avec une capacité d'épargne adaptée à son budget est souvent plus efficace que d'attendre de pouvoir investir davantage.
FAQ
À quel âge faut-il commencer à préparer sa retraite ?
Il existe une règle simple : plus vous commencez tôt, plus l'effort d'épargne peut être progressif. Même quelques dizaines ou centaines d'euros investis régulièrement peuvent produire des effets sur le long terme grâce aux intérêts composés. Cela ne signifie pas qu'il est trop tard après 40 ou 50 ans : il est toujours possible d'adapter sa stratégie en fonction de votre horizon de placement, de vos revenus et de vos objectifs. L'essentiel est de mettre en place un plan cohérent plutôt que d'attendre le « bon moment ».
Quel montant faut-il épargner chaque mois pour sa retraite ?
Le montant dépend de nombreux critères : votre âge, vos revenus, votre retraite future estimée, votre patrimoine et votre niveau de vie souhaité. Il n'existe donc pas de chiffre universel. L'important est de définir une capacité d'épargne réaliste et de l'ajuster au fil du temps. Épargner régulièrement 200 € par mois pendant plusieurs années peut parfois être plus efficace qu'un investissement important réalisé tardivement. La régularité est souvent plus déterminante que le montant.
Quels placements privilégier pour préparer sa retraite ?
l n'existe pas de placement unique adapté à tous les profils. Les livrets réglementés permettent de conserver une épargne de précaution, tandis que l'assurance vie, les SCPI, le PEA ou encore certains supports d'épargne responsables peuvent répondre à des objectifs différents. Le mieux consiste généralement à diversifier son investissement afin de répartir les risques et de combiner sécurité, potentiel de rendement et revenus complémentaires. Le choix dépend avant tout de votre horizon de placement et de votre profil d'investisseur.
Les SCPI sont-elles adaptées pour préparer sa retraite ?
Les SCPI peuvent constituer un levier intéressant pour les personnes qui souhaitent percevoir des revenus complémentaires potentiels grâce à l'immobilier, sans avoir à gérer directement un bien. Elles s'inscrivent généralement dans un placement de long terme et présentent également des risques, notamment un risque de perte en capital et une liquidité limitée. Elles ne remplacent pas les autres supports mais peuvent compléter une épargne diversifiée et adaptée à vos projets de retraite.
Faut-il choisir un PER ou diversifier son épargne ?
Le PER offre des avantages fiscaux intéressants dans certaines situations, mais il n'est pas forcément la réponse à tous les besoins. Diversifier son épargne permet de ne pas dépendre d'un seul produit et de s'adapter selon ses projets, son horizon de placement et son profil. Associer plusieurs supports, comme un PER, une assurance vie ou des supports d'épargne immobiliers, peut offrir davantage de souplesse pour préparer sa retraite et gérer son patrimoine sur le long terme.
Est-il possible de préparer sa retraite avec quelques centaines d'euros ?
Oui. Contrairement à une idée reçue, il n'est pas nécessaire de disposer d'un patrimoine important pour commencer à anticiper sa retraite. Certains supports sont accessibles à partir de quelques centaines d'euros et permettent d'investir progressivement. L'essentiel est de commencer, même modestement, puis d'augmenter son effort d'épargne lorsque sa situation évolue.
Pourquoi se faire accompagner pour préparer sa retraite ?
Préparer sa retraite implique de prendre en compte de nombreux paramètres : revenus futurs, fiscalité, diversification, exposition aux marchés et objectifs patrimoniaux. Un accompagnement permet de bénéficier d'un regard extérieur afin de construire une stratégie adaptée à votre situation, plutôt que de choisir un dispositif par défaut. Chez Temys, cet accompagnement est gratuit et sans engagement, quel que soit votre patrimoine ou votre capacité d'épargne, afin de vous aider à faire des choix éclairés.
Tout investissement comporte des risques, dont la perte partielle ou totale du capital. Les performances passées ne préjugent pas des performances futures. Chaque placement doit être choisi selon votre profil, vos objectifs, votre horizon de placement et votre niveau de risque.
Faisons le point sur votre retraite
Un conseiller Temys vous aide gratuitement et sans engagement à définir votre stratégie.
👉 Faire le point sur ma retraite
À propos de l'auteur
Antoine Gucemas est Président de Temys Group. Temys Finance est Conseiller en investissements financiers (CIF), immatriculé à l'ORIAS sous le n° 25002780 et membre de la CNCEF Patrimoine, association agréée par l'AMF.
Vous êtes prêt à investir à nos côtés ?
Inscrivez-vousPlus d’articles qui pourraient vous plaire
Voir toutes les actualités